Le pilotage portefeuille immobilier consiste à définir puis appliquer une stratégie globale pour suivre la performance, la valorisation, l’entretien, les flux financiers et la performance énergétique d’un patrimoine locatif. L’objectif n’est pas d’empiler les biens, mais de vérifier que chaque actif contribue réellement au résultat après vacance, charges, travaux, fiscalité et financement.
La méthode repose sur un tableau de bord homogène, des données vérifiées et des seuils d’alerte. Il faut distinguer rendement brut et rendement net, mesurer le cash-flow réellement disponible, tester la résistance du parc aux impayés et aux travaux, puis comparer conservation, refinancement et cession. Les règles fiscales et réglementaires doivent être confirmées sur les sites officiels avant toute décision.
En bref
Définition : le pilotage coordonne les décisions financières, techniques, locatives et patrimoniales.
Indicateur central : le cash-flow après charges, impôts, dette et provisions est plus parlant que le rendement brut.
Risques prioritaires : vacance locative, impayés, travaux non provisionnés et concentration géographique ou financière.
Tableau de bord : les données doivent être homogènes, datées, rattachées à une source et reliées à une décision.
Arbitrage : conserver, rénover, refinancer ou vendre se décide sur des flux nets et des risques documentés.
Que recouvre le pilotage d’un portefeuille immobilier ?
Le pilotage d’un portefeuille immobilier ne se résume pas à l’encaissement des loyers. Il relie la stratégie d’acquisition, la gestion locative, le suivi technique, la dette, la fiscalité, la conformité et la valorisation des actifs. Cette vision évite qu’un bien affichant une plus-value latente masque une trésorerie déficitaire ou un risque de travaux important.
Une approche structurée sépare trois horizons. Le court terme concerne les loyers, les impayés, la vacance et les incidents. Le moyen terme couvre les renouvellements de bail, les travaux et le refinancement. Le long terme porte sur la valeur, la fiscalité, la performance énergétique et la transmission. La décision pertinente est celle qui protège le flux net sans détériorer inutilement le capital initial.
Comment construire une stratégie immobilière et un plan pluriannuel ?
Un schéma directeur immobilier fixe la composition cible du patrimoine, les usages, les zones géographiques, le niveau de risque et les besoins de travaux. Pour un investisseur privé, il peut prendre la forme d’une feuille de route simple ; pour une collectivité ou une entreprise, il s’appuie généralement sur un diagnostic plus formalisé et un plan pluriannuel d’investissement.
Le document doit préciser les actifs à conserver, ceux à rénover et ceux susceptibles d’être arbitrés. Il doit aussi relier chaque dépense à un objectif : réduire une vacance, maintenir la conformité, préserver un loyer, améliorer la consommation ou préparer une vente. Un projet de travaux sans calendrier, budget et responsable identifié reste une intention, pas un outil de pilotage.
- recenser les actifs, baux, surfaces, loyers, charges, dettes et échéances contractuelles ;
- classer les biens selon leur rendement net, leur état technique et leur liquidité ;
- identifier les travaux obligatoires, préventifs et simplement valorisants ;
- fixer un budget annuel et une enveloppe pluriannuelle avec une marge pour les imprévus ;
- réviser les priorités lorsque les taux, la réglementation ou la demande locative évoluent.
Pour cadrer la stratégie globale, la lecture des stratégies d’investisseur immobilier est utile, à condition de recalculer chaque scénario avec les données propres au patrimoine : régime fiscal, taux d’emprunt, assurance, frais de gestion et horizon de détention.
Quels indicateurs mesurer pour connaître la performance réelle ?
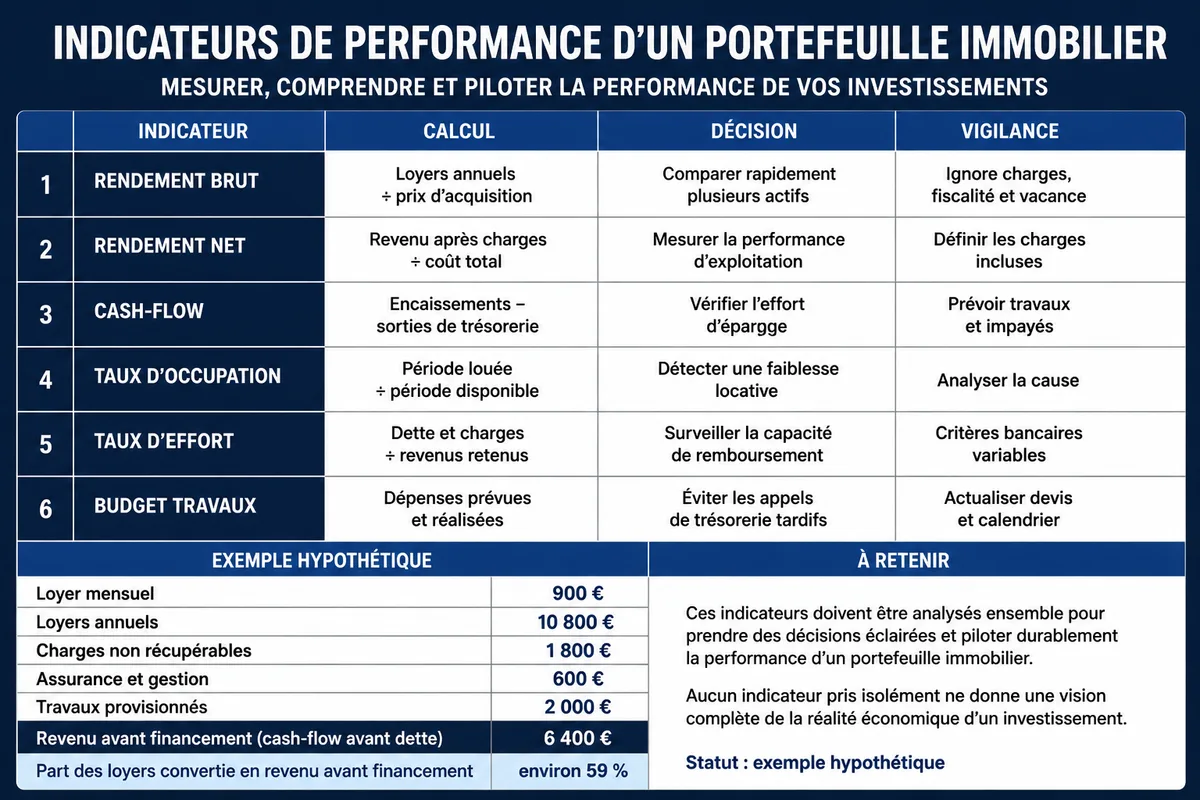
Le rendement brut donne un premier repère, mais il ne suffit pas à piloter un parc. Le rendement net doit intégrer les charges non récupérables, l’assurance, la gestion, les travaux et la fiscalité applicable. Le cash-flow ajoute le coût de la dette et montre ce qui reste réellement disponible après les sorties de trésorerie.
Les formules doivent rester constantes d’un mois à l’autre. À titre indicatif, pour un bien loué 900 € par mois, le loyer annuel atteint 10 800 €. Avec 1 800 € de charges non récupérables, 600 € d’assurance et de gestion, et 2 000 € de travaux provisionnés, le revenu avant financement s’établit à 6 400 €, soit environ 59 % des loyers. Cet exemple est hypothétique : il ne tient pas compte de l’impôt, de la vacance réelle ni de la situation personnelle de l’investisseur.
| Indicateur | Calcul indicatif | Décision éclairée | Point de vigilance |
|---|---|---|---|
| Rendement brut | Loyers annuels ÷ prix d’acquisition | Comparer rapidement plusieurs actifs | Ignore charges, fiscalité et vacance |
| Rendement net | Revenu après charges ÷ coût total | Mesurer la performance d’exploitation | Définir précisément les charges incluses |
| Cash-flow | Encaissements − sorties de trésorerie | Vérifier l’effort d’épargne | Prévoir travaux et impayés |
| Taux d’occupation | Période louée ÷ période disponible | Détecter une faiblesse locative | Analyser la cause, pas seulement le taux |
| Taux d’effort | Dette et charges ÷ revenus retenus | Surveiller la capacité de remboursement | Les critères bancaires varient selon le dossier |
| Budget travaux | Dépenses prévues et réalisées | Éviter les appels de trésorerie tardifs | Actualiser devis et calendrier |
Comment limiter la vacance, les impayés et les risques techniques ?
La prévention commence par une cartographie des risques. Un logement dépendant d’un seul employeur local, un immeuble concentré dans une zone fragile ou un financement à échéance rapprochée n’expose pas le portefeuille de la même manière qu’un parc diversifié. Le risque doit être mesuré par actif, puis consolidé à l’échelle du patrimoine.
Le bail, l’état des lieux, les justificatifs d’assurance et le suivi des règlements constituent le socle documentaire. En cas d’impayé, il faut appliquer la procédure prévue par les textes et le contrat, conserver les preuves et solliciter les interlocuteurs compétents. Une relance informelle ne remplace pas les démarches formelles prévues par la réglementation.
- suivre les encaissements à date fixe et déclencher rapidement une alerte en cas de retard ;
- tenir un calendrier des baux, indexations, renouvellements et diagnostics ;
- programmer les visites et contrôles des équipements selon leur nature ;
- provisionner les gros travaux au lieu de les traiter comme des dépenses exceptionnelles ;
- limiter la concentration sur un même quartier, type de logement ou profil de locataire.
Pour la fiscalité, les règles varient selon la location nue ou meublée, la structure de détention et la nature des recettes. Un comparatif des statuts fiscaux immobiliers peut aider à poser les options, mais le calcul final doit être confirmé avec impots.gouv.fr, le BOFiP ou un professionnel compétent.
Comment organiser un tableau de bord financier, technique et énergétique ?
Un tableau de bord efficace ne cherche pas à tout afficher. Il met en évidence les écarts entre prévision et réalisé, les événements à venir et les décisions à prendre. Une page portefeuille peut présenter les loyers encaissés, la vacance, les impayés, les travaux, la dette et les échéances ; une fiche détaillée doit ensuite permettre de remonter au justificatif.
Les outils numériques peuvent centraliser les baux, tickets de maintenance, factures, consommations et documents réglementaires. Ils ne corrigent toutefois ni une donnée absente ni une mauvaise définition du rendement. Avant de choisir un logiciel, il faut vérifier l’export des données, les droits d’accès, la traçabilité des modifications et la possibilité de récupérer les informations en cas de changement de prestataire.
Une solution simple peut suffire à un petit parc si les données sont normalisées. Un outil spécialisé devient pertinent lorsque le portefeuille comprend plusieurs sociétés, de nombreux baux, des plans de travaux ou des intervenants multiples. L’intelligence artificielle peut assister la classification ou la détection d’anomalies, mais les décisions de travaux, d’arbitrage et de conformité doivent rester contrôlées par une personne responsable.
Quels arbitrages réaliser entre conservation, travaux, refinancement et vente ?
Un arbitrage compare les flux futurs, le capital restant dû, les coûts de transaction, la fiscalité et le risque. La vente d’un bien rentable peut réduire le risque technique mais déclencher une imposition ou supprimer un revenu régulier. À l’inverse, conserver un actif déficitaire au seul motif qu’il a pris de la valeur revient à confondre plus-value latente et rentabilité nette.
Un scénario de stress test rend la décision moins théorique. À titre d’exemple, un investisseur peut recalculer son cash-flow avec deux mois de vacance, une hausse des charges de 10 % et une dépense imprévue de 8 000 €. Ces hypothèses sont indicatives et ne constituent pas une prévision. Si le patrimoine ne supporte pas ce choc sans nouveau crédit, la réserve de sécurité est probablement insuffisante.
| Situation observée | Risque principal | Action à examiner |
|---|---|---|
| Cash-flow négatif récurrent | Effort d’épargne durable | Revoir loyer, charges, dette ou stratégie de détention |
| Vacance supérieure aux hypothèses | Revenu surestimé | Analyser le positionnement et le marché local |
| Travaux lourds non provisionnés | Appel de trésorerie | Établir un plan technique et plusieurs devis |
| Dette concentrée sur une échéance | Risque de refinancement | Échelonner les maturités et tester les taux |
Quelles compétences et quels contrôles pour piloter durablement ?
Le gestionnaire de portefeuille immobilier coordonne des informations qui viennent de la gestion locative, de la comptabilité, des banques, des entreprises de maintenance et des occupants. Sa valeur ne tient pas uniquement à la production de tableaux : il doit repérer une dérive, en comprendre la cause, documenter l’option retenue et suivre le résultat obtenu.
Les compétences utiles couvrent l’analyse financière, la lecture des baux, la planification des travaux, la négociation des contrats, la connaissance des obligations applicables et la qualité des données. Pour les collectivités et entreprises, les procédures d’achat et les règles internes doivent être intégrées au calendrier. Pour un investisseur particulier, la priorité est souvent plus simple : rapprocher les relevés bancaires, factures, quittances et déclarations fiscales.
- une revue mensuelle des flux et des incidents locatifs ;
- une revue trimestrielle des travaux, contrats et échéances ;
- un audit annuel des baux, assurances, diagnostics, fiscalité et financement ;
- un registre des décisions indiquant le motif, le coût prévu et le résultat constaté.
Le choix entre gestion directe, administrateur de biens ou outil spécialisé dépend surtout du nombre d’actifs et du temps disponible. Un logiciel ne remplace pas le contrôle des pièces, pas plus qu’un prestataire ne dispense le propriétaire de vérifier les comptes rendus et les mouvements financiers. Dans tous les cas, les bilans et relevés doivent être rapprochés avant de conclure à une amélioration.
Sources utiles à consulter
Service-Public.fr permet de vérifier les règles générales relatives aux baux d’habitation, aux obligations du bailleur et aux diagnostics. La page doit être consultée avec sa date de mise à jour, car les conditions réglementaires peuvent évoluer.
ANIL apporte des informations juridiques et pratiques sur le logement, la location et les rapports locatifs. Ses ressources servent à cadrer une situation, sans remplacer l’examen du bail ni un conseil adapté à un contentieux.
impots.gouv.fr et le BOFiP sont les références à vérifier pour les déclarations, régimes fiscaux, charges déductibles et plus-values. Les calculs doivent être repris avec les montants et la structure de détention réellement concernés.
Le ministère chargé de la Transition écologique publie les informations relatives à la réduction des consommations des bâtiments tertiaires. Les obligations applicables dépendent notamment de la nature et de la surface des locaux : une vérification au cas par cas est nécessaire.
Le bon pilotage ne promet pas un rendement théorique. Il met à jour les flux, mesure la vacance, provisionne les travaux, teste la dette et confronte chaque arbitrage à la fiscalité réelle. À titre de règle pratique, un bien qui produit 6 400 € avant financement mais exige 8 000 € de travaux imprévus ne peut pas être évalué sur son seul rendement brut : la trésorerie et le risque reprennent immédiatement le dessus.
1 commentaire sur « Pilotage d’un portefeuille immobilier : les indicateurs et décisions qui comptent »