Le choix entre LMNP, SCI et micro-foncier dépend d’abord de la nature de la location : nue ou meublée. Le micro-foncier vise les revenus d’une location vide, le LMNP concerne la location meublée et la SCI constitue une structure de détention dont la fiscalité varie selon l’option retenue.
Le bon arbitrage ne se résume pas au régime qui réduit le plus l’impôt cette année. Il faut comparer les charges, le financement, la gestion comptable, la transmission et la fiscalité à la revente. Ce comparatif présente les règles générales applicables en France en 2026, sous réserve des textes en vigueur à la date de la déclaration ou de la cession.
En bref
Location nue : le micro-foncier applique un abattement forfaitaire lorsque ses conditions sont remplies ; le régime réel permet de déduire les charges justifiées.
Location meublée : le LMNP relève des bénéfices industriels et commerciaux. Le micro-BIC et le réel doivent être comparés selon les recettes et les charges.
SCI : cette société peut relever de l’impôt sur le revenu ou de l’impôt sur les sociétés, avec des conséquences différentes sur la gestion et la revente.
Arbitrage : les intérêts, travaux, frais de gestion, comptabilité, durée de détention et fiscalité de sortie doivent être intégrés dans la simulation.
Que recouvrent le LMNP, la SCI et le micro-foncier ?
Le micro-foncier est un régime simplifié applicable, sous conditions, aux propriétaires qui louent un logement vide. Le LMNP est un cadre de location meublée exercé à titre non professionnel. La SCI, elle, n’est pas un régime de revenus en soi : c’est une société civile dont l’imposition dépend notamment de son activité et de son option fiscale.

Le micro-foncier : simplicité contre précision
Le micro-foncier applique un abattement forfaitaire de 30 % aux revenus bruts de location nue lorsque les conditions du régime sont réunies. Les charges réelles ne sont alors pas déduites séparément. Le plafond annuel de recettes généralement associé à ce régime est de 15 000 €, mais ce seuil doit être vérifié pour la déclaration concernée.
Le mécanisme est lisible : pour 10 000 € de loyers annuels, une base imposable indicative de 7 000 € résulte de l’abattement de 30 %. Cette base reste soumise au barème de l’impôt sur le revenu et aux prélèvements sociaux applicables. Si les charges déductibles dépassent 3 000 €, le régime réel peut devenir plus pertinent, sous réserve des règles d’option et de durée.
Le LMNP : location meublée et bénéfices industriels et commerciaux
Le loueur en meublé non professionnel doit fournir un logement répondant aux critères réglementaires du logement meublé. Les recettes sont déclarées dans la catégorie des bénéfices industriels et commerciaux. Le micro-BIC prévoit un abattement forfaitaire, tandis que le régime réel permet notamment de déduire les charges et de comptabiliser des amortissements selon les règles applicables.
Le réel LMNP peut réduire le résultat fiscal lorsque le bien est financé à crédit et que les charges sont significatives. L’amortissement n’est toutefois pas une économie d’impôt indépendante : il correspond à une déduction comptable encadrée, nécessite une comptabilité et ne supprime ni la taxe foncière, ni les charges non récupérables, ni les prélèvements liés à la situation du foyer.
La SCI : une enveloppe patrimoniale à choisir avec méthode
Une SCI à l’impôt sur le revenu impose généralement la quote-part de résultat entre les mains des associés. Elle peut convenir à la détention collective d’un patrimoine, à l’organisation des pouvoirs ou à une transmission progressive. Une SCI qui exerce une activité commerciale significative, notamment certaines formes de location meublée, peut toutefois relever de l’impôt sur les sociétés.
La SCI à l’IS permet à la société de payer l’impôt sur son bénéfice, après prise en compte des charges et amortissements selon les règles comptables. Le résultat conservé peut être réinvesti. En revanche, une distribution aux associés peut créer une seconde imposition, et la plus-value à la revente suit un mécanisme distinct de celui applicable à la détention directe par un particulier.
Comment choisir le statut fiscal d’un investisseur immobilier ?
Pour choisir un statut fiscal d’investisseur immobilier, commencez par qualifier le projet : location nue ou meublée, détention seul ou à plusieurs, durée prévue et objectif de revente ou de transmission. Comparez ensuite le revenu imposable, le coût administratif et la fiscalité de sortie. Un régime favorable sur cinq ans peut devenir coûteux au moment de la cession.
1. Identifier la nature du bien et de la location
Un appartement loué vide, un studio meublé à l’année et un immeuble détenu par plusieurs associés ne répondent pas aux mêmes règles. La présence de mobilier, la durée des baux, la location saisonnière et la proportion de revenus commerciaux peuvent modifier le régime déclaratif ou la structure adaptée.
- Location nue longue durée : comparez micro-foncier et régime réel.
- Location meublée : vérifiez le statut LMNP ou LMP, le régime micro-BIC et l’intérêt du réel.
- Détention à plusieurs : examinez l’indivision, la SCI à l’IR et la SCI à l’IS.
- Résidence de tourisme ou location saisonnière : contrôlez les règles propres à l’activité, à la commune et au classement éventuel.
Le statut LMNP ne doit pas être choisi uniquement parce que l’amortissement paraît attractif. Il faut aussi vérifier les obligations d’immatriculation, la tenue comptable, le traitement de la TVA dans les cas particuliers et l’évolution de la fiscalité à la revente. Les conditions de location meublée sont précisées par les textes et doivent être contrôlées auprès de Service-Public.fr et de l’administration fiscale.
2. Calculer le résultat net après impôt
Le calcul doit partir des flux réellement encaissés et décaissés. Additionnez les loyers, puis retirez les intérêts d’emprunt, l’assurance, la taxe foncière, les frais de gestion, les charges non récupérables, les travaux et les frais de comptabilité. Ajoutez ensuite l’impôt correspondant au régime retenu, sans confondre rendement brut et trésorerie disponible.
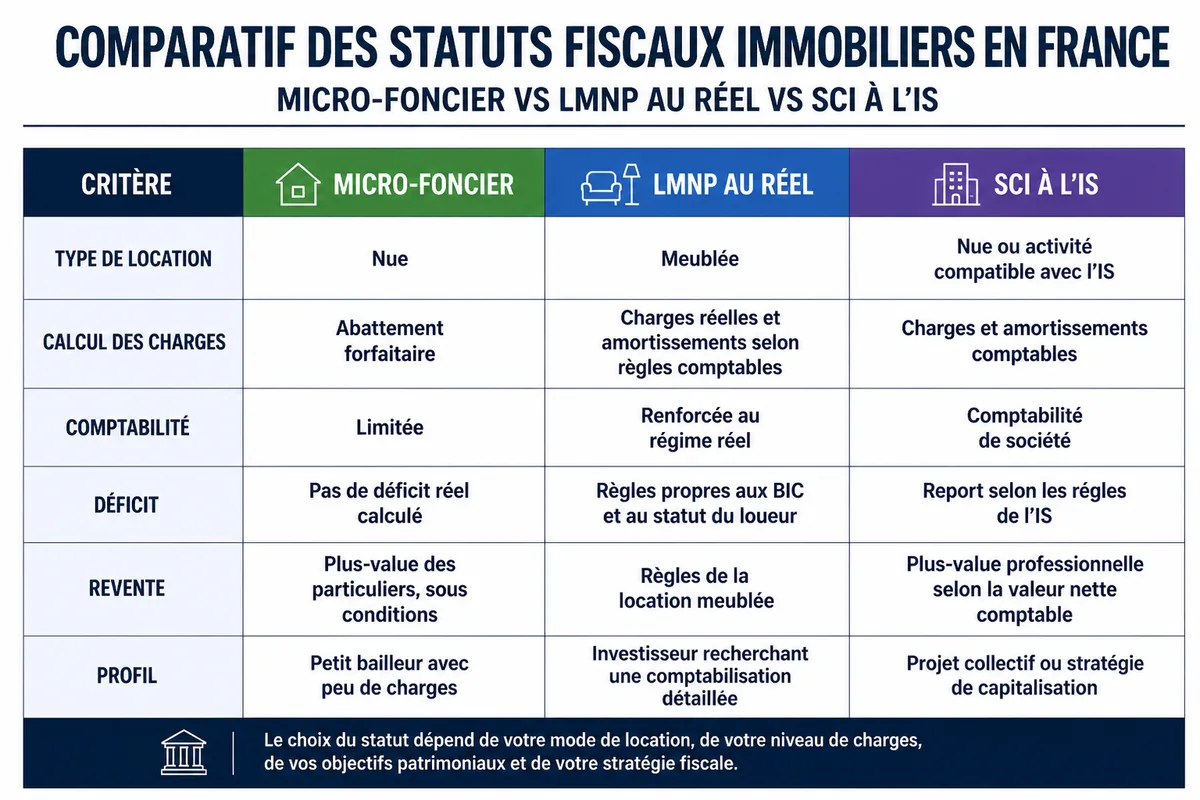
| Critère | Micro-foncier | LMNP au réel | SCI à l’IS |
|---|---|---|---|
| Type de location | Nue | Meublée | Nue ou activité compatible avec l’IS |
| Calcul des charges | Abattement forfaitaire | Charges réelles et amortissements selon les règles comptables | Charges et amortissements comptables |
| Comptabilité | Limitée | Renforcée au régime réel | Comptabilité de société |
| Déficit | Pas de déficit réel calculé | Règles propres aux BIC et au statut du loueur | Report du déficit au niveau de la société selon les règles de l’IS |
| Revente | Plus-value des particuliers, sous conditions | Règles applicables au régime de location meublée et à la situation du loueur | Plus-value professionnelle calculée à partir de la valeur nette comptable |
| Profil généralement concerné | Petit bailleur avec peu de charges | Investisseur recherchant une comptabilisation détaillée | Projet collectif ou stratégie de capitalisation |
Exemple indicatif : un logement loué nu 12 000 € par an avec 2 000 € de charges supportées par le propriétaire peut relever du micro-foncier si ses conditions sont remplies. L’abattement de 30 % représente 3 600 €, soit une base forfaitaire de 8 400 €. Au réel, seuls les 2 000 € seraient déduits, avant prise en compte des règles concernant les travaux, les intérêts et les déficits.
La comparaison s’inverse si les charges déductibles atteignent 5 000 € ou 6 000 €. Le réel réduit alors davantage le revenu foncier, mais impose de conserver les justificatifs et de respecter les obligations déclaratives. Le résultat fiscal n’est pas la trésorerie : un amortissement peut réduire le bénéfice comptable sans diminuer une échéance bancaire.
3. Intégrer le taux d’effort et le risque de vacance
Une fiscalité favorable ne compense pas un mauvais achat. Testez au minimum un mois de vacance locative, une hausse des charges de copropriété et une dépense exceptionnelle. Le taux d’effort doit rester compatible avec les revenus du foyer, surtout lorsque le financement repose sur une hypothèse de loyer maximal ou sur une location saisonnière instable.
Le pilotage ne s’arrête pas à la déclaration annuelle. Les indicateurs utiles sont le taux d’occupation, le taux d’impayés, la trésorerie mensuelle, le coût des travaux et le rendement net après fiscalité. Pour approfondir cette approche, le pilotage d’un portefeuille locatif permet de relier les décisions fiscales aux risques d’exploitation.
Le statut de bailleur privé 2026 change-t-il l’arbitrage entre micro-foncier et LMNP ?
Le statut de bailleur privé présenté pour 2026 ne doit pas être assimilé automatiquement à un régime définitivement acquis. Les conditions, taux, plafonds et dates d’entrée en vigueur doivent être vérifiés dans la loi publiée, les décrets et les commentaires administratifs. Tant que le texte applicable n’est pas confirmé, il ne peut pas servir de base certaine à un calcul d’investissement.
Des informations diffusées en 2026 évoquent un dispositif destiné à favoriser la location de certains logements, avec un engagement locatif minimal, des plafonds de loyers et un amortissement annuel modulé selon le type de bien. Les chiffres parfois cités, notamment des taux de 3 % ou 3,5 %, un plafond de 8 000 € et une durée minimale de neuf ans, ne doivent être retenus qu’après confirmation par une source officielle directement applicable.
Une proposition parlementaire ayant évoqué une durée de douze ans ne suffit pas à établir une règle générale. Un amendement, un projet de loi et une disposition promulguée n’ont pas la même portée. Pour suivre l’évolution du dispositif, consultez le Journal officiel et Legifrance, ainsi que les sites de l’Assemblée nationale et d’impots.gouv.fr.
Amortissement et déficit foncier : deux mécanismes différents
L’amortissement répartit comptablement le coût d’un actif sur sa durée d’utilisation. Il ne constitue pas une remise immédiate sur le prix du bien et ne couvre pas nécessairement le terrain. Le déficit foncier, de son côté, résulte de charges déductibles supérieures aux loyers dans le cadre des revenus fonciers, avec des règles d’imputation et de report encadrées.

La confusion entre ces deux notions entraîne des simulations trop optimistes. Un investisseur doit isoler la part du déficit imputable sur le revenu global, celle reportable sur les revenus fonciers et celle qui ne produit pas d’économie immédiate. Les travaux énergétiques ou les dispositifs ciblés peuvent obéir à des plafonds temporaires : leur maintien en 2026 doit être confirmé.
Quels exemples chiffrés permettent de départager les régimes ?
Un exemple chiffré aide à comprendre le mécanisme, mais il ne remplace pas une simulation fiscale. À revenus identiques, le résultat varie selon la tranche marginale d’imposition, le financement, la taxe foncière, les travaux, la composition du foyer, la commune et la durée de détention. Les montants ci-dessous sont donc indicatifs.
Scénario A : location nue avec peu de charges
Supposons un appartement loué vide 9 000 € par an, sans travaux importants et avec 1 500 € de charges réellement supportées. Le micro-foncier peut être lisible si le plafond de recettes et les autres conditions sont respectés. Avec un abattement indicatif de 30 %, la base serait de 6 300 €, contre 7 500 € au réel avant les autres déductions possibles.
Dans ce scénario, la simplicité administrative peut peser davantage que la recherche d’une déduction supplémentaire. Le propriétaire doit toutefois vérifier si des intérêts d’emprunt ou des travaux significatifs rendent le régime réel plus avantageux. L’arbitrage se fait sur la durée : une première année peu chargée ne préjuge pas des années suivantes.
Scénario B : location meublée financée à crédit
Imaginons un studio meublé générant 12 000 € de recettes annuelles, avec 4 500 € de charges, 2 500 € d’intérêts et des amortissements comptables à déterminer par un professionnel. Le micro-BIC peut appliquer un abattement forfaitaire, tandis que le réel demande de calculer précisément le résultat BIC, les amortissements et les reports éventuels.
Le réel peut être plus adapté lorsque les charges et le financement sont élevés, mais l’avantage fiscal ne doit pas être mesuré uniquement sur l’année d’acquisition. Il faut aussi intégrer les honoraires comptables, les obligations déclaratives et les conséquences éventuelles d’une cession. Le statut LMNP reste un outil de comparaison, pas une garantie de résultat.
Scénario C : SCI familiale avec réinvestissement
Une SCI peut être pertinente lorsque plusieurs personnes souhaitent organiser la détention, répartir les parts ou préparer une transmission. La SCI à l’IR conserve une logique proche de la fiscalité des associés, tandis que la SCI à l’IS peut faciliter la conservation des bénéfices dans la société pour financer un nouvel achat.
Le revers est structurel : la comptabilité, les décisions sociales, les comptes courants et la fiscalité de sortie deviennent plus complexes. Une SCI à l’IS qui revend un immeuble fortement amorti peut constater une plus-value calculée sur une valeur nette comptable réduite. La plus-value latente doit donc être suivie dès l’acquisition, pas seulement au moment de vendre.
Quelles obligations et quelles conséquences à la revente faut-il anticiper ?
Les obligations varient selon le régime, mais toutes les options exigent une documentation rigoureuse : baux, factures, relevés bancaires, appels de charges, taxe foncière et justificatifs de travaux. Au régime réel ou en société, les erreurs comptables peuvent modifier le résultat fiscal et retarder la clôture des comptes.
- Conserver les justificatifs des charges et travaux déduits.
- Vérifier les formulaires fiscaux correspondant aux revenus fonciers, aux BIC ou à la société.
- Contrôler les obligations d’immatriculation et de comptabilité du loueur meublé.
- Suivre les échéances d’option ou de renonciation à un régime simplifié.
- Documenter les décisions d’associés lorsqu’un bien est détenu par une SCI.
La fiscalité de cession n’est pas identique
En détention directe, la vente d’un bien immobilier relève généralement du régime des plus-values immobilières des particuliers, sous réserve des exonérations et abattements applicables. La durée de détention peut modifier le montant imposable. Les règles exactes dépendent du bien, de son prix d’acquisition, des travaux retenus et de la situation du vendeur.
En LMNP, la fiscalité de cession doit être examinée à la lumière des règles applicables au loueur et des évolutions législatives récentes. Les amortissements pratiqués peuvent avoir une incidence sur le calcul ou le traitement de la plus-value selon le texte en vigueur. Il est imprudent de reprendre une ancienne simulation sans la confronter à la réglementation de l’année de vente.
En SCI à l’IS, la valeur nette comptable est un point de contrôle majeur. Plus les amortissements réduisent cette valeur, plus l’écart avec le prix de vente peut augmenter le résultat taxable de la société. Une distribution ultérieure des fonds peut également créer une imposition chez les associés. Le rendement net doit donc intégrer la sortie et non seulement la phase de détention.
Pour replacer ces choix dans une stratégie globale, les profils d’investisseurs immobiliers permettent de distinguer l’objectif de rendement, de revenus complémentaires, de transmission ou de capitalisation. Le régime fiscal doit servir cet objectif, sans le remplacer.
Quel choix retenir selon le profil de l’investisseur ?
Le micro-foncier est généralement plus lisible pour une petite location nue peu chargée. Le LMNP mérite une simulation lorsque la location meublée, le financement et les amortissements peuvent réduire le résultat imposable. La SCI devient plus pertinente lorsque la détention à plusieurs, la transmission ou le réinvestissement justifient une structure et ses coûts.
| Profil ou objectif | Option à examiner en priorité | Point de vigilance |
|---|---|---|
| Petit logement loué vide, peu de charges | Micro-foncier | Comparer l’abattement forfaitaire aux charges réellement supportées |
| Location meublée longue durée | LMNP, micro-BIC ou réel | Vérifier les seuils, la comptabilité et la fiscalité de revente |
| Travaux importants en location nue | Régime réel et déficit foncier à simuler | Respecter les conditions de déduction et de report |
| Détention familiale ou transmission | SCI à l’IR à comparer avec l’indivision | Coût de fonctionnement et rédaction des statuts |
| Réinvestissement des bénéfices | SCI à l’IS à étudier | Double imposition potentielle et fiscalité de cession |
| Dispositif fiscal 2026 en évolution | Attendre la confirmation des textes applicables | Ne pas intégrer un projet ou un amendement dans un plan définitif |
Le micro-foncier convient surtout à la simplicité, le LMNP à une logique de location meublée avec calcul détaillé, et la SCI à un projet patrimonial structuré. Aucun de ces choix ne protège automatiquement contre la vacance, les impayés, les travaux ou une revente moins favorable que prévu. La décision doit être prise sur un tableau de flux à dix ans, pas sur un taux d’abattement isolé.
Avant de signer, préparez trois simulations : une année normale, une année avec travaux et une année de revente. Faites varier le loyer, le taux d’occupation, les intérêts et le prix de cession. Puis faites vérifier le résultat par un expert-comptable, un notaire ou un professionnel fiscal compétent, selon la nature de l’opération.
Les règles fiscales françaises évoluent régulièrement. Pour une démarche structurée, le guide de l’investissement immobilier locatif peut compléter cette comparaison sur le financement, la sélection du bien et le suivi du projet.
FAQ
Le micro-foncier est-il toujours plus avantageux que le régime réel ?
Non. Le micro-foncier est plus simple, mais il applique un abattement forfaitaire qui ne tient pas compte des charges réellement engagées. Lorsque les intérêts, travaux et autres dépenses déductibles dépassent cet abattement, le régime réel peut être plus favorable, sous réserve des règles d’option et de report.
Le LMNP permet-il de ne pas payer d’impôt sur les loyers ?
Pas automatiquement. Le régime réel peut réduire le résultat imposable grâce aux charges et aux amortissements, mais il nécessite une comptabilité et le respect de règles précises. La taxe foncière, les charges non récupérables, les frais de gestion et la fiscalité de cession restent à prendre en compte.
Une SCI peut-elle détenir un logement meublé ?
Oui, mais la location meublée constitue une activité commerciale susceptible de modifier le régime fiscal de la société. Une SCI qui exerce une activité commerciale significative peut relever de l’impôt sur les sociétés. Cette décision doit être étudiée avant l’acquisition, car elle influence la comptabilité et la revente.
Quel régime choisir pour une location nue avec beaucoup de travaux ?
Le régime réel des revenus fonciers mérite généralement d’être simulé, car il permet de déduire certaines charges et travaux selon les conditions prévues par les textes. Le déficit foncier obéit toutefois à des plafonds, des règles d’imputation et des conditions de conservation qu’il faut vérifier pour chaque projet.
Faut-il intégrer la fiscalité de revente dès l’achat ?
Oui. La fiscalité de sortie peut modifier l’intérêt d’un régime choisi pendant la détention. Il faut notamment comparer le régime des plus-values des particuliers, les conséquences des amortissements en location meublée et le calcul fondé sur la valeur nette comptable en SCI à l’IS.
Sources officielles à consulter avant de choisir
Les données fiscales doivent être vérifiées à la date de la déclaration et à celle de la cession. Les pages commerciales peuvent aider à comprendre un mécanisme, mais elles ne remplacent pas un texte officiel ni l’analyse d’un professionnel lorsque l’opération engage fortement le patrimoine.

| Source | Donnée à vérifier | Usage concret | Vigilance |
|---|---|---|---|
| impots.gouv.fr | Régimes déclaratifs, revenus fonciers, BIC et formulaires | Préparer la déclaration et contrôler les seuils | Les règles et formulaires peuvent changer d’une année à l’autre |
| Service-Public.fr | Dispositifs d’investissement locatif et conditions générales | Vérifier les obligations attachées à un dispositif | Contrôler la date de mise à jour et le texte de référence |
| Legifrance | Loi, décret et version en vigueur des textes | Confirmer qu’une mesure est adoptée et applicable | Un amendement ou un projet ne constitue pas une règle définitive |
| BOFiP-Impôts | Commentaires administratifs et modalités d’application | Comprendre une règle fiscale technique | Lire le champ d’application et les dates d’entrée en vigueur |
| Notaires de France | Actes, transmission et plus-value immobilière | Anticiper la vente ou la structuration patrimoniale | Une simulation personnalisée reste nécessaire |