Les types d’investisseurs immobiliers se distinguent moins par le montant investi que par l’objectif poursuivi : percevoir des revenus réguliers, construire un patrimoine, rechercher une plus-value ou développer une opération. Un même bien peut donc convenir à un investisseur patrimonial et être inadapté à un adepte du rendement immédiat.
Ce classement présente quatre profils reconnaissables, leurs modes d’investissement direct ou indirect, les biens qu’ils ciblent et les risques qu’ils doivent contrôler. L’ordre est pédagogique, pas un palmarès de rentabilité : la meilleure stratégie dépend du taux d’effort, de la durée de détention, du temps disponible et de la capacité à absorber une vacance locative ou des travaux.
En bref
Profil patrimonial : priorité à la stabilité, à la conservation du bien et à la transmission.
Profil rendement : recherche de revenus locatifs nets après charges, fiscalité et vacance.
Profil valorisation : achat décoté, travaux et revente avec une plus-value qui reste incertaine.
Profil développeur : opérations neuves, division, construction ou acquisition sur plan, avec un risque d’exécution plus élevé.
Point de vigilance : un rendement brut élevé peut disparaître avec les impayés, les travaux, la vacance locative ou le coût du financement.
Comment distinguer les 4 types d’investisseurs immobiliers ?
Les quatre profils se distinguent par quatre variables : l’horizon de placement, le flux recherché, le degré d’implication et la tolérance au risque. L’investisseur patrimonial conserve généralement un actif de qualité, le stratège du rendement pilote les loyers et les charges, l’investisseur de valorisation dépend du prix de revente, tandis que le développeur assume un risque d’exécution plus élevé.
La distinction utile se fait sur le flux réellement attendu, et non sur le discours commercial associé au bien. Un logement présenté comme « rentable » doit être examiné après le financement, la taxe foncière, l’assurance, l’entretien, la gestion, la fiscalité et la vacance locative. À défaut, le classement repose sur un rendement brut qui ne protège pas le capital initial.
Il faut également séparer le support de placement du profil de l’investisseur. La location nue, la location meublée, la nue-propriété, une SCPI ou le financement participatif immobilier sont des formes d’investissement ; elles ne définissent pas automatiquement la personnalité financière de celui qui les choisit.
- Horizon court : dépendance forte au prix de revente et au calendrier des travaux.
- Horizon long : poids plus important de l’emplacement, de la qualité du locataire et de la transmission.
- Gestion active : temps consacré aux travaux, aux locations meublées, à la colocation ou aux arbitrages.
- Gestion déléguée : simplicité accrue, mais frais supplémentaires et contrôle plus distant des opérations.
Quel type d’investisseur immobilier êtes-vous réellement ?
Le bon profil est celui qui correspond à votre objectif mesurable, à votre disponibilité et à votre capacité à supporter un scénario défavorable. Avant toute acquisition, mettez par écrit le montant mobilisable, la mensualité supportable, le revenu net visé, la durée de détention et la perte temporaire que vous pourriez absorber sans vendre dans l’urgence.
Un investisseur qui refuse les travaux ne doit pas bâtir son projet sur une opération de rénovation lourde, même si la décote paraît attractive. De la même manière, un investisseur qui vise un complément de revenu mensuel doit calculer le flux net après toutes les sorties de trésorerie, plutôt que de retenir le loyer multiplié par douze.
Un auto-diagnostic simple permet de faire émerger une orientation. Il ne remplace ni une étude de financement ni une validation fiscale, mais il évite de choisir un montage uniquement parce qu’il est populaire ou présenté comme avantageux.
| Question à se poser | Réponse dominante | Profil à examiner |
|---|---|---|
| Je veux conserver longtemps un actif transmissible | Stabilité et qualité de l’emplacement | Patrimonial |
| Je veux un revenu locatif mensuel | Flux net et gestion suivie | Rendement |
| J’accepte les travaux et une revente incertaine | Création de valeur | Valorisation |
| Je sais suivre permis, chantier et contrats | Risque d’exécution maîtrisé | Développeur |
Quels sont les 4 profils majeurs et leurs stratégies ?
Ces quatre profils couvrent l’essentiel des comportements observés chez les particuliers qui investissent en immobilier direct. Ils correspondent à des niveaux croissants d’implication opérationnelle : conservation d’un actif existant, recherche de rendement, création de valeur, puis développement d’une opération plus complexe.
Les stratégies peuvent se combiner. Un investisseur peut conserver un appartement familial pendant vingt ans tout en consacrant une petite part de son portefeuille à une opération de rendement ou à un placement indirect. Cette diversification ne supprime pas le risque : elle le répartit entre plusieurs sources de revenus, de dette et de liquidité.
L’investisseur patrimonial : sécuriser un actif sur le long terme
L’investisseur patrimonial privilégie un emplacement lisible, une demande locative régulière et un bien susceptible de rester liquide à la revente. Il accepte souvent une rentabilité courante modérée si le logement présente une bonne qualité d’usage, une copropriété saine et un potentiel de transmission.
Son indicateur principal n’est pas le rendement brut, mais la capacité du bien à rester louable, finançable et vendable dans plusieurs années. Il examine donc le quartier, les transports, les commerces, les charges de copropriété, les travaux votés et la performance énergétique avant de négocier le prix.
La location nue peut correspondre à cette logique, notamment lorsque la stabilité du locataire prime sur la rotation. La location meublée peut aussi être retenue, mais elle ajoute du mobilier, des renouvellements et une gestion plus active. Les régimes micro-foncier, réel ou micro-BIC doivent être comparés avec les charges réellement déductibles et la situation fiscale du foyer, selon les règles en vigueur.
Le stratège du rendement : rechercher un cash-flow locatif contrôlé
Le stratège du rendement vise un revenu locatif net suffisamment robuste pour couvrir une grande partie des dépenses liées au bien. Il peut cibler un appartement compact, une colocation, un immeuble de rapport ou une location meublée, mais aucune typologie ne garantit un cash-flow positif.
Le calcul pertinent part du loyer encaissé et retire les charges non récupérables, la taxe foncière, l’assurance, l’entretien, la gestion, les périodes sans locataire et le coût du crédit. Un exemple indicatif permet de mesurer l’écart : pour un bien acheté 180 000 € et loué 900 € par mois, le rendement brut atteint 6 % avant frais, mais il ne constitue pas une rentabilité nette.
Si les sorties annuelles hors crédit atteignent hypothétiquement 3 600 €, le revenu avant impôt et financement tombe à 7 200 €, soit 4 % du prix d’achat. Ce calcul est volontairement simplifié : les frais d’acquisition, les travaux, le coût exact du crédit, la fiscalité et la vacance doivent être ajoutés. Le résultat final dépend du dossier réel.
Le choix entre location nue, meublée ou nue-propriété modifie fortement le flux. La nue-propriété réduit généralement les revenus immédiats en échange d’une logique de détention différente ; elle ne convient donc pas à quelqu’un qui cherche un complément mensuel dès l’achat. Pour approfondir les arbitrages de statut, consultez ce comparatif des statuts fiscaux immobiliers.
L’investisseur de valorisation : acheter, transformer puis arbitrer
Ce profil cherche une différence entre le prix d’acquisition et la valeur potentielle après rénovation, division, changement d’usage ou amélioration du bien. Il peut acheter un logement décoté, un local à transformer ou un immeuble présentant une réserve de valeur, mais la plus-value reste latente jusqu’à la vente et n’est jamais garantie.
La marge doit être calculée avant l’achat avec un scénario défavorable, pas seulement avec le prix de revente espéré. Il faut intégrer les travaux, les honoraires, les intérêts intercalaires, les assurances, les délais, la fiscalité de la vente et une réserve pour les imprévus techniques.
Un budget fictif de 200 000 € d’acquisition, 40 000 € de travaux et 20 000 € de frais divers représente déjà 260 000 € engagés avant fiscalité. Une revente à 280 000 € laisserait une différence brute de 20 000 €, insuffisante si le chantier prend du retard ou si le marché se replie. Ce type d’opération exige aussi de vérifier l’urbanisme, la destination du local, les règles de copropriété et la demande réelle.
Le développeur immobilier : conduire une opération neuve ou groupée
Le développeur amateur ou investisseur en projet neuf intervient sur une acquisition sur plan, une construction, une division foncière ou une opération regroupant plusieurs lots. Son objectif peut être patrimonial, locatif ou spéculatif, mais son risque principal est l’exécution : autorisation, calendrier, livraison, coûts et commercialisation doivent rester alignés.
Une acquisition sur plan ne doit pas être résumée à une promesse de livraison ou à un avantage fiscal. Les garanties prévues au contrat, le prix ferme ou révisable, les appels de fonds, les frais annexes, la qualité du promoteur et la demande locative locale pèsent directement sur l’équilibre financier.
Les dispositifs fiscaux évoluent. Le dispositif Pinel, souvent cité dans les anciennes présentations de l’investissement neuf, a pris fin pour les nouveaux investissements au 31 décembre 2024 selon les informations publiques de l’administration ; il ne peut donc pas être présenté comme une solution disponible par défaut en 2026. Le dispositif Malraux et les règles de location meublée répondent à des conditions spécifiques qui doivent être vérifiées auprès de l’administration fiscale ou d’un professionnel à jour.
Quels biens et quels supports correspondent à chaque stratégie ?
Le choix du bien dépend de la demande locale, du budget, de la gestion souhaitée et du niveau de risque accepté. Appartement, maison, immeuble de rapport, local professionnel, forêt, parking, viager, SCPI ou financement participatif ne produisent pas les mêmes flux et ne se revendent pas avec la même rapidité.
La SCPI constitue une forme de pierre-papier : l’épargnant acquiert des parts d’un portefeuille géré par une société de gestion, sans administrer directement les immeubles. Les revenus distribués, la valeur des parts, les frais et la liquidité varient selon la SCPI ; aucun rendement précis ne doit être retenu sans consulter les documents réglementaires et les rapports de la société de gestion.
Le crowdfunding immobilier finance une opération portée par un opérateur ou un promoteur. Le risque porte notamment sur le projet, le calendrier de remboursement et la solidité du porteur. Le taux affiché ne suffit pas à mesurer le risque de perte en capital ou de retard. Les plateformes et les documents d’information doivent être vérifiés auprès de l’Autorité des marchés financiers et des registres officiels compétents.
- Appartement : gestion et revente souvent plus lisibles, mais dépendance aux charges de copropriété et à la demande du quartier.
- Maison : clientèle familiale et potentiel d’usage, avec entretien extérieur et budget travaux parfois plus lourds.
- Immeuble de rapport : diversification des loyers dans un même actif, contre une gestion technique et financière plus concentrée.
- Parking ou local atypique : ticket parfois inférieur, mais demande locale et liquidité à vérifier avant achat.
- SCPI ou crowdfunding : gestion indirecte, avec frais, risque de marché ou de projet et absence de maîtrise directe du bien.
Comment éviter les erreurs de profil et sécuriser la décision ?
Une stratégie immobilière devient fragile lorsque le bien, le financement et le régime fiscal poursuivent des objectifs différents. Avant de signer, il faut tester les flux avec un loyer inférieur à l’hypothèse commerciale, une vacance locative, une hausse des charges et un retard de travaux. Ce stress-test ne prédit pas l’avenir ; il mesure la résistance du projet.
L’erreur la plus coûteuse consiste à retenir la fiscalité comme point de départ alors qu’elle ne corrige ni un mauvais prix, ni une vacance locative, ni un chantier mal chiffré. Une réduction d’impôt éventuelle ne transforme pas une opération déficitaire en actif rentable et peut imposer des conditions de détention ou de location.
Les formes juridiques ajoutent une couche de décision. Une SCI peut organiser la détention à plusieurs ou la transmission, mais son régime fiscal et son fonctionnement doivent être étudiés selon l’activité exercée. Une SARL ou une SAS répondent à d’autres logiques de gouvernance et d’activité. Le statut ne doit pas être choisi avant d’avoir défini l’usage du bien, la répartition du capital, le financement et la sortie.
Checklist avant de choisir une stratégie
- Définir l’objectif : revenu mensuel, conservation, transmission, diversification ou revente.
- Calculer le coût total : prix, frais d’acquisition, travaux, ameublement, financement et trésorerie de sécurité.
- Tester trois scénarios de loyer : hypothèse centrale, baisse et période sans locataire.
- Vérifier les diagnostics, la copropriété, les autorisations d’urbanisme et les travaux votés.
- Comparer le régime fiscal applicable avec les charges effectivement supportées.
- Contrôler les documents réglementaires lorsqu’il s’agit d’une SCPI ou d’un financement participatif.
- Faire valider le montage fiscal ou juridique par l’organisme compétent ou un professionnel qualifié.
Pour un premier achat locatif, la méthode peut être détaillée étape par étape dans ce guide pour devenir investisseur immobilier locatif. Une fois plusieurs biens détenus, le suivi de la vacance, des impayés, du taux d’endettement et du rendement net devient plus important que le classement initial du profil.
Quel arbitrage final entre patrimoine, rendement et valorisation ?
Le profil patrimonial arrive en tête lorsque la priorité est la conservation d’un actif compréhensible et transmissible. Le stratège du rendement vient ensuite si la gestion quotidienne et le suivi des charges sont acceptés. L’investisseur de valorisation peut créer davantage d’écart entre prix et valeur, mais il dépend du chantier et du marché. Le développeur concentre enfin le risque sur l’exécution de l’opération.
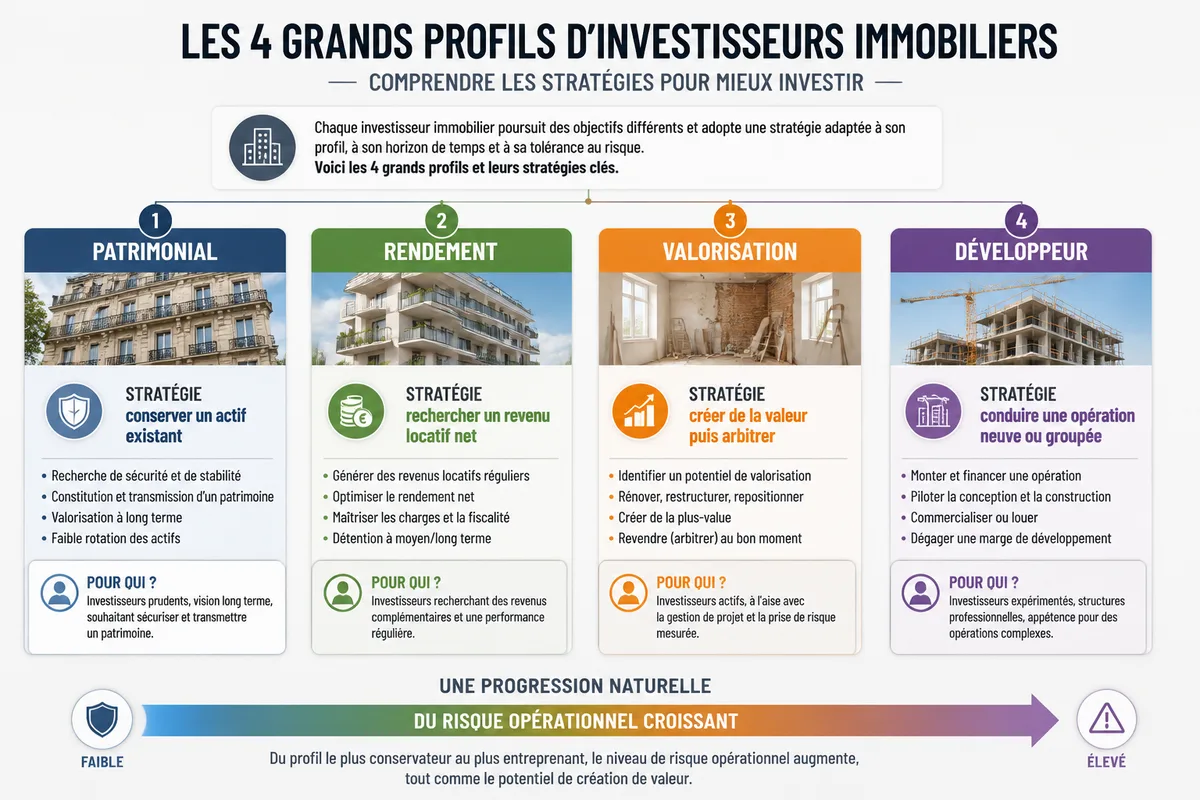
| Profil | Objectif dominant | Risque à surveiller | À qui convient-il ? |
|---|---|---|---|
| Patrimonial | Conserver et transmettre | Emplacement, charges, obsolescence | Investisseur patient et peu attiré par la rotation |
| Rendement | Revenu locatif net | Vacance, impayés, fiscalité, gestion | Investisseur disponible et rigoureux sur les flux |
| Valorisation | Créer une plus-value potentielle | Travaux, délais, prix de revente | Investisseur capable de piloter un chantier |
| Développeur | Construire ou regrouper une opération | Permis, livraison, surcoûts, commercialisation | Investisseur expérimenté ou bien accompagné |
Il est possible d’associer plusieurs profils dans un même portefeuille, à condition de séparer les objectifs et les budgets. Un appartement patrimonial ne doit pas financer implicitement une opération de rénovation spéculative, et un placement indirect ne doit pas être présenté comme une réserve de liquidité immédiate.
L’arbitrage final se mesure avec trois chiffres : le capital réellement exposé, le flux net annuel après charges et la perte acceptable dans un scénario défavorable. Pour approfondir la construction d’une stratégie globale, consultez cet article sur l’investisseur immobilier et le pilotage du patrimoine, puis confrontez les hypothèses aux règles fiscales et aux documents officiels en vigueur.
Sources utiles à consulter
- Service-Public.fr et impots.gouv.fr : règles fiscales, régimes de location et dispositifs en vigueur. Vérifiez les conditions applicables en 2026, car les barèmes et dispositifs peuvent évoluer.
- BOFiP-Impôts : doctrine administrative sur les régimes fiscaux. Cette source permet de contrôler l’interprétation d’une règle ; une simulation commerciale ne la remplace pas.
- ANIL : informations sur l’investissement, la location et les rapports locatifs. La situation locale peut toutefois modifier l’analyse.
- Autorité des marchés financiers : informations sur les SCPI, le financement participatif et les risques des placements. Le capital et la liquidité ne sont pas garantis.
- Notaires de France : informations relatives à l’achat, à la vente et aux frais. Un calcul adapté au dossier réel reste nécessaire.
Ce contenu est pédagogique et ne constitue pas un conseil financier, fiscal ou juridique personnalisé. Toute décision engageante doit être vérifiée avec les sources officielles et, si nécessaire, avec un professionnel qualifié connaissant la situation du foyer, le bien et les règles applicables à la date de l’opération.
1 commentaire sur « Les 4 types d’investisseurs immobiliers : profils, stratégies et objectifs »