Les questions investissement immobilier ne portent pas uniquement sur le prix d’un appartement ou le montant du loyer. Elles concernent aussi le financement, les frais d’acquisition, la fiscalité, la vacance locative, le DPE, les travaux et la capacité à conserver le bien lorsque les hypothèses se dégradent.
Ce dossier remet ces sujets dans l’ordre : objectif patrimonial, budget global, choix du bien, calcul de rentabilité, gestion locative et contrôle des risques. Les règles fiscales et réglementaires évoluant, les données doivent être confirmées en 2026 auprès des organismes officiels compétents avant toute signature.
En bref
Objectif : déterminez si vous cherchez un revenu complémentaire, une préparation de retraite, une transmission ou une diversification patrimoniale.
Budget réel : intégrez au prix d’achat les frais d’acquisition, les travaux, les charges, la fiscalité et une réserve de sécurité.
Rentabilité : un rendement brut élevé peut diminuer après la vacance locative, les travaux, les impôts et les frais de gestion.
Financement : la mensualité doit rester supportable même en cas de vacance, d’impayé ou de dépense imprévue.
Risques : vérifiez le DPE, la copropriété, la demande locative, les assurances et votre capacité à conserver le bien.
Pourquoi investir dans l’immobilier locatif ?
Investir dans l’immobilier locatif peut répondre à plusieurs objectifs : produire des loyers, utiliser progressivement le crédit, préparer une retraite ou organiser une transmission. La décision n’est rationnelle que si le projet reste supportable sans hausse de loyer ni plus-value latente. Le premier test consiste donc à relier l’objectif au flux de trésorerie attendu.
Un investisseur qui cherche un revenu complémentaire n’aura pas les mêmes critères qu’un acquéreur visant la constitution d’un patrimoine sur quinze ou vingt ans. Dans le premier cas, la liquidité, la régularité des loyers et la simplicité de gestion pèsent lourd. Dans le second, l’emplacement, la qualité du bâti et la capacité à conserver le bien peuvent primer sur le rendement immédiat.
Le crédit ne transforme pas un mauvais actif en bon investissement : il amplifie les flux positifs comme les déficits. Une mensualité trop élevée, une copropriété coûteuse ou un loyer surestimé peuvent réduire durablement le capital disponible pour d’autres projets.
Quels frais faut-il prévoir avant l’achat ?
Le coût d’un investissement immobilier commence avant la remise des clés. Dans l’ancien, les frais d’acquisition sont souvent estimés autour de 7 à 8 % du prix, mais ce repère reste indicatif et dépend notamment de la nature de l’opération et du département. Le notaire ou le simulateur officiel doit fournir le montant à retenir pour le dossier réel.
Il faut ensuite ajouter les frais qui ne figurent pas toujours dans le prix affiché : frais de dossier ou de garantie du prêt, courtage éventuel, assurance emprunteur, travaux, ameublement, diagnostics complémentaires, frais d’agence et éventuels honoraires de gestion. Une enveloppe de sécurité séparée protège la trésorerie lorsque le chantier dépasse le devis initial.
- Frais d’acquisition et frais liés à l’acte de vente.
- Travaux de remise en état, rénovation énergétique ou mise aux normes.
- Charges de copropriété non récupérables et appels de fonds exceptionnels.
- Taxe foncière, assurance propriétaire non occupant et frais de gestion.
- Vacance locative, impayés et remplacement ponctuel d’équipements.
La taxe foncière mérite une vérification locale. Son montant dépend de la commune et des caractéristiques du bien ; certaines exonérations temporaires peuvent exister sous conditions, mais elles ne doivent pas être intégrées au calcul sans confirmation auprès du service des impôts et de la collectivité concernée.
Comment financer un investissement immobilier sans fragiliser son budget ?
Le financement immobilier repose sur une question simple : la mensualité, augmentée des charges du bien, reste-t-elle supportable si le logement est vacant plusieurs semaines ? En France, le taux d’effort de référence retenu par le Haut Conseil de stabilité financière est généralement fixé à 35 % des revenus, assurance comprise, sous réserve des règles et exceptions en vigueur à vérifier en 2026.
La banque étudie les revenus, les crédits existants, la stabilité professionnelle, l’épargne et la qualité du bien. Elle peut aussi examiner les loyers futurs avec une méthode propre à son établissement. Il ne faut donc pas bâtir le projet sur une prise en compte intégrale du loyer annoncé dans l’annonce immobilière.
Un apport n’est pas une obligation universelle présentant le même niveau selon les banques et les profils. Il peut toutefois couvrir une partie des frais et réduire le montant emprunté. L’arbitrage doit préserver une réserve de liquidité : verser toute son épargne dans l’opération laisse peu de marge pour les travaux, les impayés ou une baisse temporaire de revenus.
Pour préparer le dossier, rassemblez les relevés demandés, les justificatifs de revenus, les avis d’imposition, les tableaux d’amortissement des crédits en cours et une simulation locative documentée. Une comparaison sérieuse porte sur le coût total du crédit, l’assurance, les garanties, les indemnités éventuelles et la souplesse du contrat, pas uniquement sur le taux nominal.
Les lecteurs qui construisent encore leur stratégie peuvent consulter ce guide pour devenir investisseur immobilier locatif. Il ne remplace pas l’accord d’un prêteur : seule une offre de prêt et son coût total permettent de valider le financement.
Quel bien choisir et dans quelle localisation investir ?
Le type de bien doit découler de la demande locative vérifiable, non d’une préférence personnelle. Un studio proche d’un pôle d’enseignement, un deux-pièces près d’un bassin d’emploi ou une maison dans une zone familiale ne répondent pas aux mêmes usages. Les loyers annoncés doivent être confrontés à plusieurs sources locales et aux biens réellement comparables.
Le neuf peut réduire certains travaux immédiats, tandis que l’ancien offre parfois davantage de choix et de potentiel de transformation. Cette opposition reste trop courte pour décider : charges de copropriété, qualité de la construction, fiscalité applicable, prix au mètre carré, stationnement, transports et demande locative doivent être étudiés ensemble.
La location vide et la location meublée impliquent des règles, des obligations et des régimes fiscaux différents. En France, le bail d’une location vide est en principe conclu pour une durée minimale de trois ans lorsque le bailleur est un particulier ; la location meublée obéit à un cadre distinct, généralement d’un an, avec des exceptions. Ces règles doivent être vérifiées sur Service-Public avant la rédaction du bail.
- Mesurer le temps d’accès aux transports, commerces, établissements d’enseignement et emplois.
- Vérifier les loyers observés pour une surface, un état et une adresse comparables.
- Examiner les procès-verbaux d’assemblée générale et les travaux de copropriété votés.
- Contrôler le DPE et les conséquences possibles des règles de décence énergétique.
- Tester la demande locative hors période favorable, notamment pour les petites surfaces.
Comment calculer la rentabilité réelle et la fiscalité ?
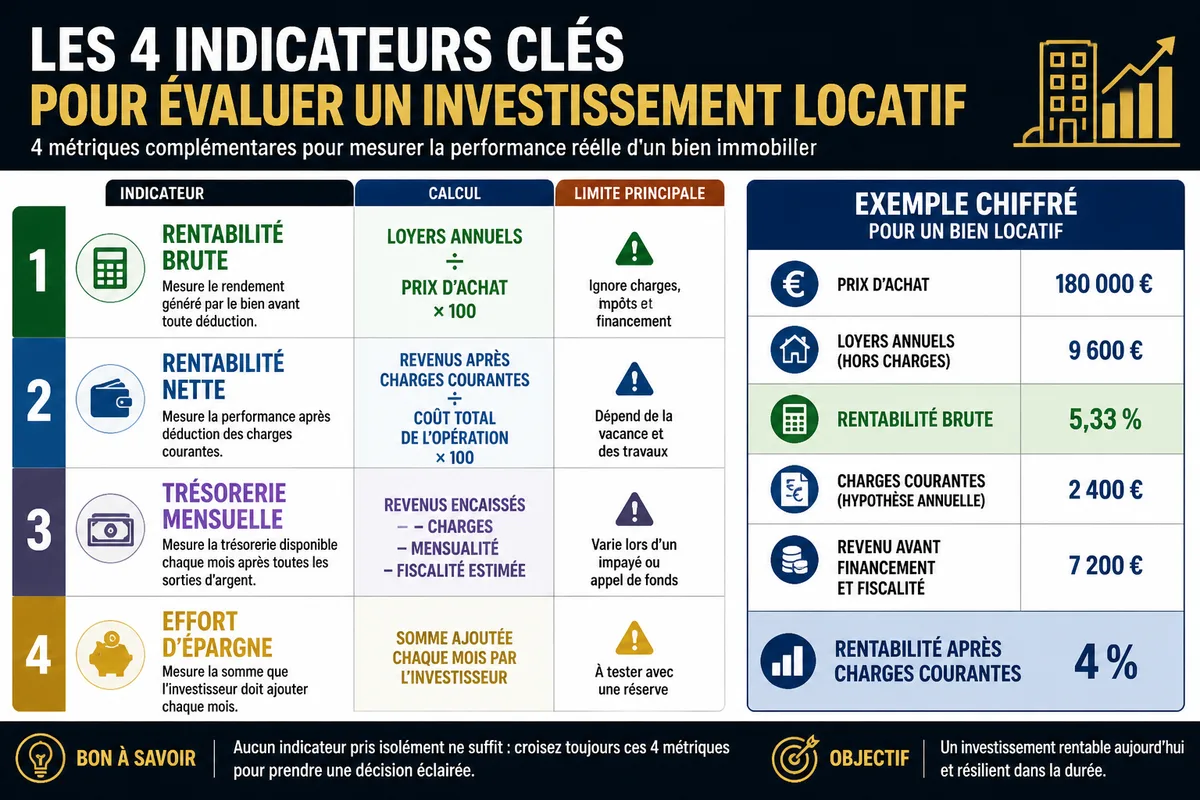
La rentabilité brute se calcule simplement : loyers annuels divisés par le prix d’achat, multipliés par 100. Elle donne un premier repère, mais elle ignore les frais d’acquisition, les charges non récupérables, les travaux, l’assurance, la fiscalité, la vacance et le financement. Une comparaison limitée au rendement brut peut donc classer favorablement un bien qui produit peu de trésorerie.
Pour obtenir une vision plus utile, partez du loyer réellement défendable, puis retranchez les dépenses annuelles prévisibles et une provision pour les dépenses irrégulières. Présentez séparément le résultat avant impôt, le résultat après impôt et l’effort d’épargne. Cette séparation évite de confondre rentabilité de l’actif et coût du crédit.
Exemple indicatif et fictif : un logement acheté 180 000 € et loué 800 € par mois génère 9 600 € de loyers annuels. La rentabilité brute est donc de 5,33 % avant les frais. Si 2 400 € de charges, taxe foncière, assurance, entretien et vacance sont retenus à titre d’hypothèse, le revenu avant financement et fiscalité tombe à 7 200 €, soit 4 % du prix d’achat. Ce calcul ne constitue pas une projection personnalisée.
Le statut de loueur en meublé non professionnel, les régimes micro ou réel et les dispositifs de réduction d’impôt ne produisent pas les mêmes effets. Leur intérêt dépend du type de location, des recettes, des charges, du mobilier, de la situation du foyer et des évolutions législatives. Les informations doivent être contrôlées sur impots.gouv.fr et le BOFiP, puis validées avec un professionnel compétent lorsque les montants sont significatifs.
| Indicateur | Calcul ou contenu | Limite à surveiller |
|---|---|---|
| Rentabilité brute | Loyers annuels ÷ prix d’achat × 100 | Ignore les charges, les impôts et le financement |
| Rentabilité nette | Revenus après charges courantes ÷ coût total de l’opération | Dépend des hypothèses de vacance et de travaux |
| Trésorerie mensuelle | Revenus encaissés − charges − mensualité − fiscalité estimée | Peut varier fortement lors d’un impayé ou d’un appel de fonds |
| Effort d’épargne | Somme réellement ajoutée chaque mois par l’investisseur | À tester avec une réserve pour les dépenses exceptionnelles |
Comment organiser la gestion locative et limiter les impayés ?
La gestion directe réduit certains honoraires, mais elle transfère au propriétaire les visites, la sélection du locataire, les relances, les réparations et le suivi administratif. Une agence peut prendre en charge une partie de ces tâches, en contrepartie d’honoraires et d’un contrat à examiner ligne par ligne. Le choix dépend surtout du temps disponible et de la distance.
Avant la mise en location, constituez un dossier avec le bail adapté, l’état des lieux, les diagnostics requis, les justificatifs autorisés et les informations sur les charges. Le bailleur doit respecter les règles relatives à la décence, au dépôt de garantie, à la révision du loyer et aux notifications de congé. Service-Public et l’ANIL permettent de vérifier le cadre applicable.
Un impayé se traite d’abord par la conservation des preuves, la relance écrite et la vérification des garanties mobilisables. Si la situation persiste, les délais et actes de la procédure doivent être respectés ; une agence, un commissaire de justice ou un professionnel du droit peut être nécessaire. Il faut éviter toute expulsion improvisée ou retenue injustifiée sur le dépôt de garantie.
Le suivi mensuel doit distinguer les loyers appelés des loyers réellement encaissés. Le tableau de bord peut intégrer le taux de vacance, les impayés, les travaux engagés, les charges récupérables, le solde de trésorerie et les échéances d’assurance. Pour approfondir cette logique, le pilotage d’un portefeuille locatif permet de comparer les biens avec les mêmes indicateurs.
Quels risques faut-il anticiper avant de signer ?
Le risque locatif ne se résume pas à l’impayé. Une vacance prolongée, une rénovation énergétique coûteuse, une copropriété dégradée, une baisse de demande ou une hausse des charges peuvent réduire le rendement. Le risque financier augmente lorsque l’opération repose sur un loyer optimiste ou sur une réserve de trésorerie trop faible.
Le DPE doit être étudié comme une donnée économique. Une mauvaise performance énergétique peut entraîner des travaux, limiter la location selon les règles applicables et réduire l’attractivité du logement. Le calendrier réglementaire et les critères de décence évoluent : le propriétaire doit consulter les textes officiels en vigueur et ne pas conclure à partir d’un ancien diagnostic ou d’un résumé commercial.
La copropriété réclame une vigilance particulière. Les procès-verbaux d’assemblée générale, le fonds de travaux, les impayés de copropriétaires, les sinistres et les travaux programmés révèlent des coûts qui ne figurent pas toujours dans l’annonce. Une décote apparente peut simplement rémunérer un risque technique ou juridique mal documenté.
- Scénario prudent avec plusieurs semaines ou mois de vacance.
- Provision pour travaux récurrents et remplacement des équipements.
- Vérification des garanties d’assurance et de leurs exclusions.
- Simulation d’une hausse des charges ou d’une baisse du loyer.
- Contrôle de la capacité à conserver le bien sans revente précipitée.
Quelles questions poser pendant la visite du bien ?
La visite doit transformer une annonce en dossier vérifiable. Demandez l’historique des travaux, les charges de copropriété, le montant de la taxe foncière, les précédents loyers, les incidents connus et les raisons de la vente. Pour un immeuble collectif, les procès-verbaux d’assemblée générale sont souvent plus instructifs qu’une présentation commerciale.
Observez l’humidité, les fissures, la ventilation, les fenêtres, le chauffage, l’installation électrique, la plomberie, l’exposition au bruit et l’état des parties communes. Une seconde visite à un autre horaire peut révéler une nuisance sonore ou une luminosité différente. L’objectif n’est pas de diagnostiquer seul le bâtiment, mais d’identifier les points à faire examiner.
Vérifiez également les surfaces, la destination du local, les règles d’urbanisme, les servitudes éventuelles et la cohérence entre le bien, le bail envisagé et la demande locative. Les diagnostics immobiliers remis par le vendeur doivent être consultés selon leur nature et leur validité ; l’ANIL et le notaire peuvent préciser les documents nécessaires à l’opération.
- Demander les documents de copropriété et les derniers appels de charges.
- Comparer la surface annoncée avec les documents disponibles.
- Contrôler le DPE et les autres diagnostics applicables.
- Chiffrer séparément les travaux urgents, utiles et simplement esthétiques.
- Réviser le prix ou renoncer si une information essentielle reste inaccessible.
Une fois le bien retenu, le projet doit être mis en regard de l’ensemble du patrimoine, des revenus et de l’horizon de détention. Une stratégie d’investisseur immobilier cohérente ne consiste pas à accumuler des lots, mais à contrôler l’endettement, la fiscalité, la concentration géographique et la liquidité disponible.
Comment arbitrer entre rendement, sécurité et simplicité de gestion ?
Le meilleur projet n’est pas celui qui affiche le rendement brut le plus élevé. C’est celui dont les hypothèses restent crédibles après les charges, la fiscalité, la vacance, les travaux et le coût du financement. Un rendement inférieur peut être acceptable si le bien est liquide, correctement situé et peu exposé aux dépenses imprévues.
Avant de signer, rédigez une note d’investissement d’une page : prix total, financement, loyer retenu, charges, fiscalité à confirmer, travaux, scénario prudent et conditions de sortie. Si le projet ne reste pas supportable dans ce scénario, il faut revoir le prix, le bien, le financement ou l’abandonner.
Le bon arbitrage protège d’abord le capital initial et la trésorerie, puis recherche la performance. Les décisions engageantes doivent être vérifiées auprès de la banque, du notaire, de l’administration fiscale ou d’un professionnel qualifié selon le point traité. Cet article fournit une information générale et ne constitue pas un conseil financier, fiscal ou juridique personnalisé.
Sources utiles à consulter
- Haut Conseil de stabilité financière : cadre général du crédit immobilier et taux d’effort ; vérifier les règles applicables au dossier en 2026.
- Service-Public : baux, congés, décence du logement, obligations du bailleur et diagnostics ; contrôler la règle correspondant au type de location.
- ANIL : information juridique et pratique sur l’achat, la copropriété, la location et les visites.
- Impots.gouv.fr et BOFiP : régimes fiscaux, déclarations et dispositifs applicables.
- Notaires de France : frais liés à l’acquisition et sécurisation de l’acte.
- France Rénov’ : rénovation énergétique et aides éventuelles ; vérifier l’éligibilité, les montants et les calendriers en vigueur.
FAQ
Quel budget prévoir pour un investissement immobilier ?
Le budget doit inclure le prix du bien, les frais d’acquisition, le financement, les travaux, les charges de copropriété, la taxe foncière, l’assurance, la fiscalité et une réserve de trésorerie. Le prix affiché ne suffit donc pas à mesurer le coût réel de l’opération.
Quel rendement faut-il viser pour un investissement locatif ?
Il n’existe pas de rendement cible valable pour tous les biens. La rentabilité brute constitue un premier indicateur, mais le rendement net et la trésorerie après charges, fiscalité, vacance et crédit sont plus utiles pour comparer des projets.
Faut-il privilégier la location vide ou la location meublée ?
Le choix dépend de la demande locale, du type de logement, du temps de gestion disponible et du régime fiscal applicable. La location vide et la location meublée obéissent à des règles différentes ; il faut vérifier les obligations et les conséquences fiscales avant de choisir.
Comment limiter les risques d’un investissement immobilier ?
Il faut tester le projet avec un loyer prudent, une période de vacance, des travaux et une hausse des charges. La vérification du DPE, de la copropriété, des assurances, de la demande locative et de la réserve de liquidité permet également de réduire les mauvaises surprises.