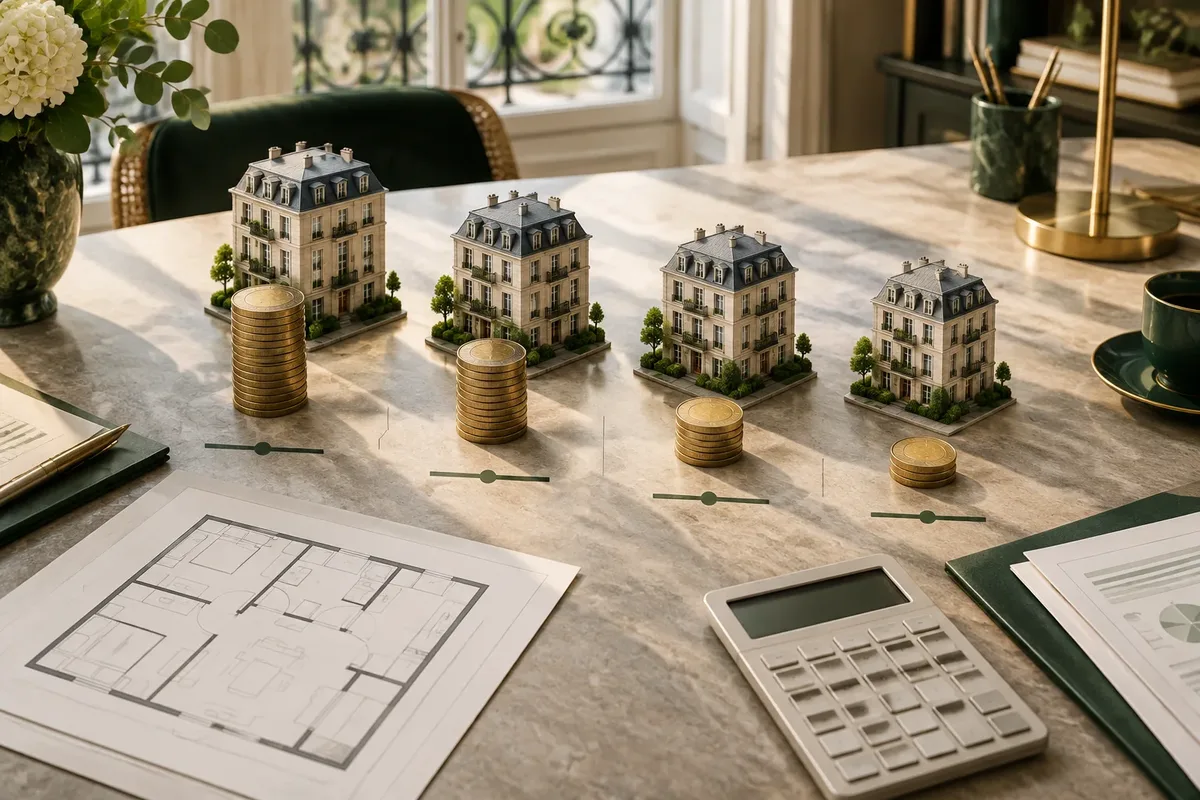
Pour dégager 1 000 € nets par mois, il faut produire 12 000 € par an après les dépenses retenues dans le calcul. À titre de scénarios, cela représente 600 000 € de capital à 2 % net, 400 000 € à 3 %, 300 000 € à 4 % ou 240 000 € à 5 %. Ces taux sont des hypothèses de calcul, pas des rendements moyens ni des promesses.
Le résultat change selon la définition de « net » : après charges d’exploitation, après impôts ou après remboursement d’un crédit, les montants ne sont pas comparables. Et le capital investi ne se confond pas avec le prix du bien, ni avec l’apport mobilisé pour l’acheter.
Comment calculer le capital nécessaire pour 1 000 € nets par mois ?
Il faut diviser le revenu annuel visé par le rendement net annuel retenu. Pour 1 000 € par mois, la cible est de 12 000 € par an. Le calcul ne devient pertinent que si le rendement utilisé correspond bien au revenu que vous voulez mesurer : après charges, après fiscalité, ou après financement.
Or, le mot « net » recouvre plusieurs étapes. Le loyer encaissé est un revenu brut. Après vacance locative, entretien, assurance, charges non récupérables et autres frais d’exploitation, on obtient un résultat avant impôts. Après fiscalité, il reste un revenu net après impôts. Si un emprunt est en cours, la trésorerie disponible diminue encore des remboursements.
Pour comparer des biens, retenez un rendement calculé sur les flux réellement conservés, pas seulement sur les loyers affichés. Un rendement brut calculé comme loyers annuels divisés par prix d’achat ne tient pas compte des frais d’acquisition, des travaux ni des périodes sans locataire. La rentabilité nette après impôts exige aussi de connaître la situation fiscale du propriétaire.
La formule de sensibilité est simple : capital requis = 12 000 € ÷ rendement net annuel exprimé en nombre décimal. À 3 %, le calcul donne 12 000 ÷ 0,03, soit 400 000 €. À 4 %, il donne 300 000 €. Le résultat est un capital théorique, pas une estimation de prix pour un bien donné.
Une méthode de calcul de la rentabilité locative nette après impôts aide à vérifier quelles dépenses sont déjà déduites avant de retenir un taux.
Quel capital mobiliser selon le rendement net retenu ?
Les montants ci-dessous traduisent une cible de 12 000 € annuels en différents rendements nets. Ils supposent que le taux choisi représente bien le revenu disponible après les coûts que vous avez décidé d’inclure, sans crédit restant à rembourser. Ils servent à mesurer la sensibilité du résultat, non à décrire le marché.
| Rendement net hypothétique | Calcul annuel | Capital théorique |
|---|---|---|
| 2 % | 12 000 € ÷ 0,02 | 600 000 € |
| 3 % | 12 000 € ÷ 0,03 | 400 000 € |
| 4 % | 12 000 € ÷ 0,04 | 300 000 € |
| 5 % | 12 000 € ÷ 0,05 | 240 000 € |
Le tableau suppose que le revenu net visé est produit par le capital sans dette. Il ne donne ni le loyer brut à demander ni la valeur de revente du bien. Pour passer du rendement au loyer nécessaire, il faut reconstituer les dépenses propres au logement et le régime fiscal applicable.
Mais une hausse du rendement utilisé réduit mécaniquement le capital théorique : passer de 3 % à 5 % fait baisser le résultat de 400 000 € à 240 000 €. Ce calcul ne signifie pas qu’un bien offrant 5 % net est disponible, durablement loué ou moins risqué. Il faut vérifier le prix réellement payé, les travaux, la demande locative locale et la vacance possible.
Ne retenez pas le rendement brut d’une annonce comme s’il produisait directement 1 000 € disponibles par mois. L’erreur est particulièrement coûteuse lorsque les travaux ou les impayés absorbent une partie importante des loyers.
Qu’est-ce que le rendement « net » laisse parfois de côté ?
Un rendement net n’a de sens qu’avec une liste précise de dépenses déduites. Le chiffre peut inclure les charges d’exploitation sans intégrer l’impôt, ou aller jusqu’au revenu après impôts ; il peut aussi ignorer le crédit. Avant tout calcul, vérifiez donc si les 1 000 € désignent un revenu mensuel ou annuel, puis séparez loyers bruts, base imposable et revenu net après impôts.
La vacance locative réduit les loyers effectivement perçus. Les frais d’entretien, certaines réparations, l’assurance et les charges restant au propriétaire pèsent sur le revenu. Une taxe ou une dépense ne se déduit pas automatiquement du résultat fiscal : son traitement dépend notamment du type de location et du régime retenu.
Et le prix du bien n’est pas à lui seul le capital à engager. Pour apprécier le coût total, ajoutez les frais d’acquisition, les travaux nécessaires et les sommes gardées en réserve pour les aléas. Une plus-value latente éventuelle ne paie pas les factures mensuelles : elle ne doit pas être comptée comme revenu locatif disponible.
Les dépôts de garantie ne sont pas des loyers. Ils répondent à un régime propre et peuvent devoir être restitués, sous réserve des sommes justifiées par la situation locative. Les charges encaissées pour le compte du propriétaire ou du syndicat ne sont pas non plus un bénéfice automatique : distinguez les provisions reçues, les charges récupérables et le solde réellement supporté.
En cas d’impayés, le revenu théorique du bail ne devient pas une rentrée d’argent. Il faut mesurer l’effet d’un retard ou d’une absence de paiement sur la trésorerie, et vérifier les garanties, assurances et procédures réellement applicables au bail concerné. Une simulation qui suppose que tous les loyers tombent à date masque ce risque.
Comment la fiscalité modifie-t-elle le revenu locatif net ?
En location nue, les loyers relèvent des revenus fonciers et le résultat après impôts dépend du régime fiscal ainsi que de la situation du foyer. Au micro-foncier, un abattement forfaitaire réduit la base imposable ; au régime réel, certaines charges justifiées peuvent être déduites. Dans les deux cas, le loyer encaissé n’est pas le revenu net disponible.
Pour une location nue à 1 000 € par mois, les loyers annuels atteignent 12 000 €. Le cadre fiscal décrit par Service-Public prévoit, sous conditions, le micro-foncier jusqu’à 15 000 € de revenus fonciers annuels inclus et un abattement de 30 %. La base imposable de cet exemple est donc de 12 000 × 70 %, soit 8 400 €. Vérifiez ces règles pour l’année déclarée.
Or, cette base n’est pas l’impôt à payer. L’impôt sur le revenu dépend du foyer fiscal et de ses autres revenus ; les prélèvements sociaux s’ajoutent selon les règles applicables à l’année concernée. Le taux de 17,2 % est un repère indiqué pour les revenus fonciers dans les éléments disponibles, à confirmer auprès de Service-Public ou d’impots.gouv.fr avant de l’utiliser dans un calcul actuel. Les 8 400 € ne peuvent donc pas être présentés comme 8 400 € de revenu net.
Au régime réel, recensez les dépenses déductibles réellement engagées et justifiées, puis comparez leur effet avec l’abattement forfaitaire avant de choisir. Les charges déductibles comprennent notamment certaines dépenses de gestion, de réparation ou d’entretien, les assurances et des taxes prévues par le régime ; toutes les dépenses du propriétaire ne sont pas automatiquement déductibles. L’option pour le réel engage pour une durée définie : vérifiez ses conditions et conséquences avant de l’exercer.
Le meublé ne se calcule pas comme une location nue. Les revenus d’une location meublée relèvent des bénéfices industriels et commerciaux (BIC), non des revenus fonciers. Les règles fiscales et les démarches déclaratives qui lui sont propres doivent être vérifiées pour l’année et le type de location concernés.
Un déficit foncier peut obéir à des règles d’imputation et de report spécifiques. Les montants cités dans les informations fiscales de référence sont de 10 700 € pour l’imputation générale sur le revenu global, sous conditions, et jusqu’à 21 400 € pour certains travaux de rénovation énergétique répondant à des conditions de dates et de performance. La part imputable sur le revenu global peut être reportée pendant six ans si le revenu est insuffisant ; certaines autres parts sont reportables sur les revenus fonciers des dix années suivantes. Ces plafonds et conditions doivent être vérifiés auprès de Service-Public pour l’année concernée, particulièrement en présence de travaux ou d’emprunt.
Les loyers peuvent aussi influer sur les aides soumises à condition de ressources. Service-Public indique que les loyers d’un logement ou d’un immeuble loué sont pris en compte pour le calcul du RSA. Pour une sous-location, l’ANIL précise que le bénéfice est pris en compte ; des recettes couvrant seulement une partie des charges locatives, sans bénéfice, ne sont pas retenues. Le calcul des ressources doit donc être vérifié pour la situation concernée.
Capital investi, apport et trésorerie après crédit : quelle différence ?
Le capital théorique du tableau correspond à une somme investie sans emprunt, selon un rendement net hypothétique. Avec un crédit, l’apport peut être inférieur au coût total du bien, mais les échéances réduisent le cash-flow mensuel. Le montant à mobiliser, le patrimoine détenu et le revenu disponible sont trois mesures différentes.
Le remboursement du capital emprunté ne constitue pas une dépense identique à une charge d’exploitation, mais il sort bien de la trésorerie chaque mois. Il faut donc établir deux calculs : la rentabilité du bien, puis le flux de trésorerie après remboursement. Pour étudier cet écart, la méthode de calcul du cash-flow immobilier distingue les loyers des échéances et des charges.
Un taux d’effort élevé peut rendre le montage vulnérable à une vacance ou à un impayé, même si le rendement calculé sur le prix d’achat paraît favorable. Ne présentez pas l’apport comme le capital nécessaire pour produire 1 000 € nets : c’est seulement la part financée sur fonds propres dans une opération à crédit.
Quels contrôles effectuer avant de retenir un scénario ?
Un scénario de rendement devient exploitable lorsque chaque poste a une définition, une pièce justificative ou une hypothèse clairement identifiée. Reprenez les loyers réellement envisageables, les périodes sans location, les dépenses du propriétaire, le régime fiscal et, s’il y a emprunt, les sorties de trésorerie liées au financement. Sans ces éléments, le chiffre décisif manque : le rendement net réellement conservé.
- Vérifiez les loyers attendus et les prix de vente réellement constatés dans le secteur, plutôt que de confondre prix d’annonce et prix de transaction.
- Établissez séparément le coût total d’acquisition, les travaux et la réserve destinée aux dépenses imprévues.
- Comparez le revenu avant impôts et le revenu après impôts, en indiquant le régime et l’année fiscale utilisés.
- Si le bien est financé, ajoutez les échéances pour calculer la trésorerie disponible ; ne les mélangez pas au rendement d’exploitation.
Pour déclarer les loyers, consultez les consignes officielles de l’année concernée et choisissez le formulaire correspondant à la location et au régime : la déclaration générale n’est pas le seul formulaire utile. Les références françaises incluent le formulaire n° 2042, le n° 2044 pour le régime réel foncier et le n° 2042-C-PRO pour les revenus meublés ; le formulaire approprié et ses modalités sont à vérifier sur impots.gouv.fr. Un déficit, des travaux énergétiques ou un emprunt justifient une vérification auprès de l’administration fiscale ou d’un professionnel compétent.