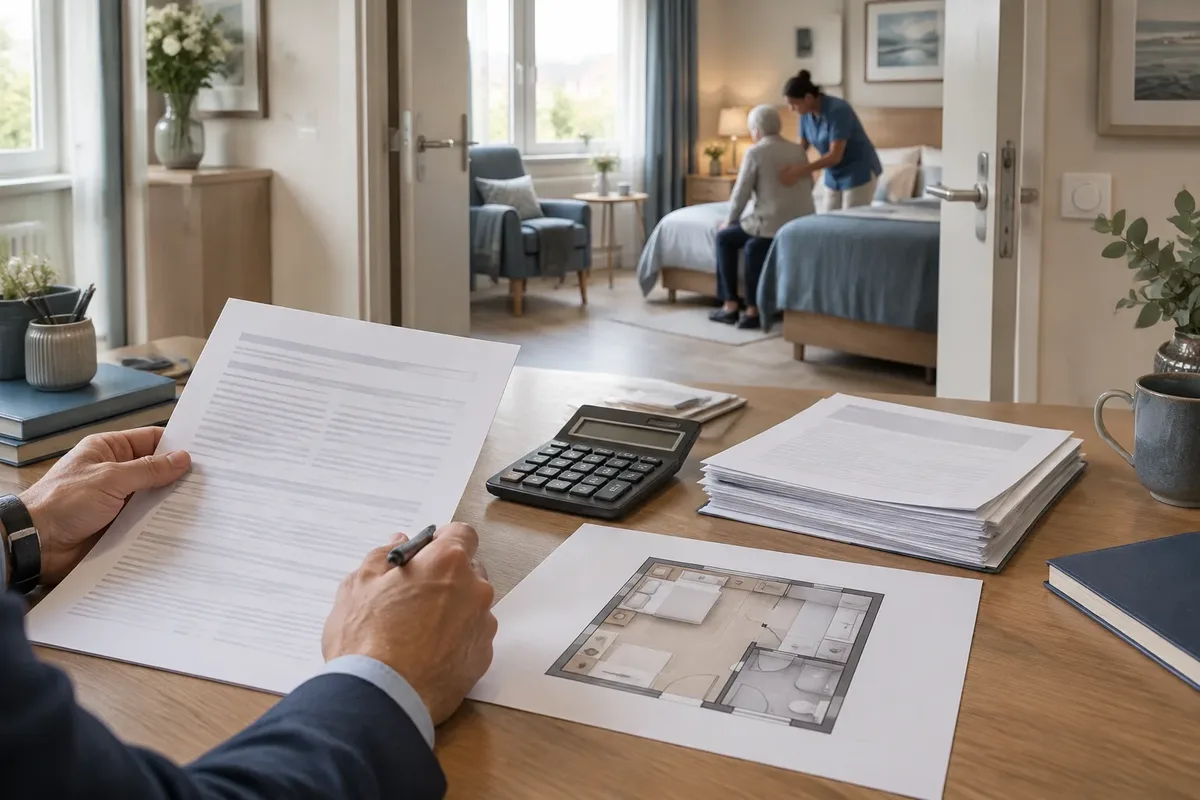
Investir dans une maison de retraite consiste généralement à acheter une chambre en EHPAD, puis à la louer à un exploitant par l’intermédiaire d’un bail commercial ; une résidence services seniors relève d’un fonctionnement différent. La rentabilité dépend alors du prix d’achat, du loyer contractuel, des charges, de la fiscalité, des travaux et de la capacité de l’exploitant à payer.
Le rendement affiché dans une brochure ne suffit donc pas à mesurer le revenu réellement perçu. Un bail commercial peut organiser le paiement pendant une période de vacance, sans transformer la promesse contractuelle en encaissement certain lorsque l’exploitant rencontre des difficultés financières. L’analyse doit partir des flux documentés, puis intégrer les scénarios d’impayé, de travaux et de revente.
Que recouvre réellement un investissement en EHPAD ?
Un investissement en EHPAD porte sur un lot immobilier intégré à un établissement médicalisé, tandis que l’exploitation quotidienne est confiée à un gestionnaire. Le propriétaire ne choisit pas librement l’occupant de la chambre : ses revenus dépendent principalement du bail commercial, de ses clauses et de la solvabilité de l’exploitant.
Un EHPAD accueille des personnes âgées dépendantes dans un cadre médico-social. La chambre achetée n’est pas un appartement locatif ordinaire : elle s’insère dans un ensemble comprenant des espaces collectifs, du personnel, des prestations de soins et des contraintes d’autorisation. L’autorisation de l’établissement médico-social est accordée pour quinze ans dans le régime général évoqué ici. Cette durée concerne l’activité de l’établissement, pas la perception des loyers ni la durée de détention du lot.
La France compte environ 7 500 EHPAD selon une estimation reprise par la documentation sectorielle ; la période de rattachement exacte de cette valeur doit être conservée avec la source utilisée. Les EHPAD représenteraient également 70 % de l’offre totale de structures pour personnes âgées dans les données attribuées à la DREES. Ces données décrivent un parc et une organisation médico-sociale. Elles ne donnent pas un taux de rendement immobilier.
La perte d’autonomie constitue un indicateur de besoin, pas une garantie de performance financière. En France métropolitaine, en 2015, l’Insee estimait entre 5 % et 13 % la part des personnes âgées de 60 ans ou plus en situation de perte d’autonomie selon la mesure retenue, soit entre 700 000 et 1,9 million de personnes. Les définitions, le périmètre et l’année comptent ici autant que le chiffre.
EHPAD et résidence services seniors : deux actifs différents
Une chambre en EHPAD répond à un fonctionnement médicalisé, alors qu’un logement en résidence services seniors vise des personnes autonomes ou relativement autonomes. Les services proposés, le public accueilli, la réglementation et le modèle économique ne coïncident pas ; comparer leurs rendements comme s’il s’agissait du même produit conduit à une lecture faussée.
| Critère | EHPAD | Résidence services seniors |
|---|---|---|
| Public | Personnes âgées dépendantes | Personnes âgées autonomes ou recherchant des services |
| Fonctionnement | Établissement médico-social avec soins et personnel adapté | Logements privatifs avec services collectifs selon le programme |
| Revenu du propriétaire | Principalement organisé par le bail conclu avec l’exploitant | Lié au bail et à l’économie des services proposés |
| Risque central | Solvabilité de l’exploitant, autorisation, travaux et renégociation | Occupation des logements, demande locale et coût des services |
| Revente | Marché étroit, dépendant du bail et de l’exploitant | Marché dépendant de la demande locale et de la structure du programme |
Avant l’achat, examinez donc les caractéristiques de l’établissement : gestionnaire, niveau d’occupation communiqué, capacité autorisée et cadre réglementaire. Les résultats des évaluations d’EHPAD conduites selon le référentiel de la Haute Autorité de santé sont accessibles au public via Qualiscope depuis 2025. Des indicateurs portant notamment sur l’encadrement, l’absentéisme et la rotation du personnel doivent aussi enrichir l’information publiée à partir d’août, sans que le calendrier détaillé fourni ici permette d’en fixer la portée exacte.
Une chambre en EHPAD ne donne pas à son propriétaire un droit d’exploitation autonome. L’achat porte sur un bien placé dans une organisation plus large, dont la valeur dépend aussi de la continuité de cette organisation.
Comment calculer la rentabilité réelle d’un investissement EHPAD ?
La rentabilité réelle d’un investissement EHPAD se mesure après retrait des frais d’acquisition, charges non récupérables, travaux, fiscalité et périodes sans encaissement. Le taux brut sert à comparer rapidement deux hypothèses, mais il ne décrit ni le revenu disponible ni le risque de perte en capital à la revente.
Le calcul de base est simple :
Rendement brut = loyer annuel contractuel ÷ prix d’achat hors frais × 100.
Cette formule ne devient utile que si le prix retenu est clairement défini. Un prix acte en main, un prix hors frais ou un prix intégrant la TVA ne produisent pas le même résultat. Le loyer doit également être celui prévu au bail, et non une estimation commerciale présentée comme probable.
Le rendement net avant fiscalité peut ensuite être approché ainsi :
Revenu net avant impôt = loyers encaissés − charges du propriétaire − frais de gestion − assurance − travaux restant à charge.
Il faut enfin distinguer le rendement du financement. Les intérêts d’emprunt, l’assurance du crédit et le remboursement du capital modifient le flux de trésorerie, sans modifier de la même manière le rendement économique du bien. Un taux d’effort trop élevé peut rendre un investissement difficile à conserver, même lorsque le rendement brut paraît attractif.
Exemple chiffré explicitement hypothétique
Supposons, à titre pédagogique, un lot acheté 120 000 € hors frais, avec un loyer contractuel annuel de 6 000 €. Le rendement brut ressort à 5 % : 6 000 € ÷ 120 000 € × 100. Cet exemple ne décrit aucune offre réelle et ne constitue pas une cible de rendement.
Imaginons ensuite 900 € de charges annuelles restant au propriétaire, 300 € d’assurance et de frais divers, ainsi qu’une provision moyenne de 600 € pour travaux. Le revenu avant fiscalité devient 4 200 € : 6 000 − 900 − 300 − 600. Le rendement net avant impôt atteint alors 3,5 % : 4 200 € ÷ 120 000 € × 100.
Si la fiscalité entraîne une charge annuelle hypothétique de 700 €, le revenu après cet impôt serait de 3 500 €. Le rendement correspondant tomberait à 2,92 % environ. Cette dernière valeur reste une simulation : elle ne tient pas compte du financement, de l’évolution du loyer, d’une grosse rénovation ni du prix de revente.
Deux biens affichant le même rendement brut peuvent donc produire des revenus conservés très différents. La différence vient souvent d’une indexation du loyer, de la répartition des travaux, des charges de copropriété ou du régime fiscal retenu.
Pour approfondir le calcul des flux, le lecteur peut consulter cette méthode de rentabilité locative nette après impôts, à condition de remplacer les hypothèses générales par les montants du bail et du lot étudié.
Le test de résistance qui manque aux brochures
Un calcul sérieux doit comporter au moins un scénario défavorable. Réduisez le loyer encaissé dans la simulation, ajoutez une période sans versement et inscrivez une dépense exceptionnelle de travaux. Le résultat montre alors si l’opération dépend d’un rendement affiché ou d’une marge réellement disponible.
Le scénario ne doit pas être choisi pour confirmer l’achat. Il sert à repérer le point de rupture : impayé de l’exploitant, hausse des charges, renégociation du bail ou revente à un prix inférieur au prix d’acquisition. La plus-value latente n’est jamais un revenu encaissé.
Le calcul net n’a de portée que si les documents utilisés sont cohérents : loyer du bail, échéancier des charges, appels de fonds, fiscalité applicable et hypothèse de travaux. Quand une donnée manque, il faut la retirer du rendement calculé plutôt que la remplacer par une estimation favorable.
Que protège réellement le bail commercial EHPAD ?
Le bail commercial organise la relation entre le propriétaire du lot et l’exploitant. Il précise le loyer, la durée, l’indexation, les charges, les travaux, les assurances, les conditions de renouvellement et les modalités de sortie. Il protège une créance contractuelle ; il ne transforme pas l’exploitant en débiteur sans risque.
Dans le régime général du bail commercial, la durée minimale est de neuf ans. Le locataire peut en principe donner congé à chaque échéance triennale, soit après trois, six ou neuf ans, avec les exceptions prévues par le statut et par le contrat applicable. Cette durée ne signifie pas que neuf années de loyers seront effectivement encaissées.
La distinction entre obligation et encaissement est décisive. L’exploitant peut rester redevable du loyer alors qu’une chambre est vacante si le bail le prévoit, mais il doit financer cette obligation avec ses ressources, ses recettes d’exploitation ou ses fonds propres. Lorsque sa trésorerie se dégrade, le contrat conserve son contenu juridique tandis que le risque d’impayé devient concret.
Les clauses qui déterminent le revenu du propriétaire
Le loyer n’est qu’une ligne du bail. La clause d’indexation précise la méthode d’évolution et la date d’application. Les clauses de travaux indiquent qui finance les réparations courantes, les mises aux normes et les opérations importantes. Une clause qui met les dépenses lourdes à la charge du propriétaire peut réduire fortement le rendement net plusieurs années après l’achat.
Le bail doit aussi préciser le traitement des périodes sans loyer, les assurances, les taxes, les honoraires, les charges de copropriété et les conséquences d’un retard de paiement. Un document commercial qui résume le loyer sans reproduire ces obligations ne permet pas de calculer un flux complet.
La répartition des travaux n’est pas uniforme. Les dépenses liées à l’usage quotidien peuvent être attribuées à l’exploitant, tandis que les travaux touchant la structure, la sécurité ou les équipements communs peuvent relever du propriétaire, de la copropriété ou d’une répartition contractuelle. La réponse dépend du bail, de l’état descriptif de division et de la nature exacte de l’intervention.
Le renouvellement doit être distingué de la reconduction économique. Un bail peut être reconduit alors que ses conditions financières sont renégociées, ou être maintenu avec un exploitant dont la capacité de paiement s’est affaiblie. L’investisseur doit donc lire les clauses de révision et de sortie, pas seulement la date de fin indiquée en première page.
Le risque de défaillance de l’exploitant
La solidité financière de l’exploitant se lit dans ses comptes disponibles, son niveau d’endettement, ses résultats, sa trésorerie, la concentration de ses établissements et la manière dont il rémunère son groupe ou ses prestataires. Un loyer contractuel élevé peut soutenir le rendement affiché tout en pesant sur l’économie de l’établissement.
Le modèle économique compte autant que le bilan. Un gestionnaire rémunéré par des prestations internes, des frais de siège ou des flux avec des sociétés liées peut présenter des comptes difficiles à interpréter pour un particulier. Les documents doivent permettre de comprendre qui paie quoi et quelle activité finance le loyer.
Ne considérez pas le loyer contractuel comme garanti. Si l’exploitant cesse de payer ou fait défaut, relisez les recours prévus par le bail, les garanties éventuelles et les obligations des parties avant d’engager de nouvelles dépenses ; une procédure collective peut ralentir le recouvrement et compliquer le changement de gestionnaire.
Dans ce cas précis, la bonne décision n’est pas de continuer à financer automatiquement le lot. Il faut d’abord établir le montant des impayés, l’état du contrat et la stratégie juridique avec un professionnel compétent.
Quels risques peuvent réduire la rentabilité et la valeur de revente ?
Les principaux risques d’un investissement en maison de retraite ne se limitent pas à la vacance de la chambre. Ils concernent la solvabilité de l’exploitant, la réglementation de l’établissement, les travaux, la renégociation du loyer, la fiscalité et la liquidité du marché secondaire. Chacun agit sur un flux différent et doit être isolé dans le calcul.
Le risque d’exploitation arrive souvent avant le risque immobilier. Un établissement peut rester occupé tout en rencontrant une tension financière si ses coûts de personnel, ses charges d’énergie ou ses obligations de mise aux normes augmentent. La demande de places ne suffit donc pas à établir la capacité de paiement du gestionnaire.
Le risque réglementaire tient à l’autorisation, à la capacité autorisée, aux exigences de qualité et aux conditions d’exploitation. L’achat d’une chambre ne vaut pas autorisation d’exploiter un EHPAD. Une modification du cadre médico-social peut imposer des travaux ou changer l’équilibre économique du site.
Les évaluations accessibles via Qualiscope apportent un élément public sur la qualité évaluée selon le référentiel de la Haute Autorité de santé. Elles ne remplacent pas les comptes de l’exploitant, le bail ni l’examen de la capacité autorisée. Une note ou un résultat d’évaluation ne donne pas la valeur de revente d’un lot.
Travaux, charges et périodes sans loyer
Les travaux peuvent transformer un rendement net positif en effort de trésorerie. Une rénovation des parties communes, une mise aux normes ou le remplacement d’un équipement collectif peuvent être appelés auprès du propriétaire selon les stipulations du bail et les règles de copropriété.
Pour chaque dépense, il faut identifier quatre éléments : son payeur, son calendrier, son caractère obligatoire et son mode de répartition entre les lots. Le montant annuel des charges ordinaires ne suffit pas à anticiper une opération exceptionnelle. Les procès-verbaux d’assemblée, appels de fonds et budgets prévisionnels éclairent cette différence.
Une période sans loyer peut être prévue par le contrat ou résulter d’une défaillance. Dans le premier cas, elle correspond à une clause identifiable ; dans le second, elle traduit un risque de crédit. Les deux situations ne doivent pas être mélangées dans un rendement annuel moyen.
Revente et changement d’exploitant
La revente d’un lot en EHPAD dépend du bail restant, du loyer, de l’exploitant, des charges et de l’appétit des acquéreurs pour ce type d’actif. Un rendement élevé peut attirer l’attention, mais il peut aussi signaler un risque important ou une valeur de marché déjà dégradée.
La comparaison avec le prix neuf est trompeuse si elle ignore le prix de transaction de lots similaires. Un prix d’annonce ne constitue pas un prix de vente réalisé. Les bases de valeurs foncières peuvent documenter certaines transactions immobilières, mais elles ne donnent pas toujours une lecture directe d’un lot exploité en EHPAD.
Un changement d’exploitant peut préserver l’activité, modifier le loyer ou imposer une renégociation. Une perte d’autorisation, une fermeture ou une transformation de l’établissement peuvent au contraire affecter l’usage du bien et sa liquidité. Le scénario de sortie doit être écrit avant l’achat, avec le bail et les informations de l’établissement sous les yeux.
Un rendement élevé n’est pas une compensation automatique pour une revente incertaine. Dans ce cas, la liquidité du bien doit primer sur l’attrait du taux affiché.
Quelle fiscalité et quelles alternatives faut-il comparer ?
La fiscalité d’un investissement EHPAD dépend du régime de location meublée, de la nature des recettes, des charges, des amortissements, du financement et de la situation du propriétaire. Les règles applicables en 2026 doivent être établies à partir d’impots.gouv.fr et des textes en vigueur, car un dispositif ancien ne reste pas automatiquement disponible.
Dans les critères associés à la qualification professionnelle de la location meublée, les recettes annuelles doivent dépasser 23 000 € et excéder les autres revenus d’activité du foyer. Ces deux conditions doivent être réunies ; le montant des recettes, pris isolément, ne suffit pas à décrire le régime fiscal applicable.
La location meublée non professionnelle peut conduire à un traitement comptable des charges et des amortissements, mais ces mécanismes ne doivent pas être confondus avec la création automatique d’un déficit foncier. La déductibilité, le report et la reprise éventuelle des éléments comptables dépendent du régime fiscal retenu et de la réglementation en vigueur.
À l’achat d’un logement neuf en LMNP, la TVA peut être récupérée dans certains cas lorsque les conditions du dispositif sont remplies. Une revente ou une sortie anticipée peut entraîner une régularisation ; son calcul dépend de la situation de l’opération et de la règle applicable à la date concernée.
La fiscalité modifie le revenu conservé, pas la qualité du bail ni la solvabilité du gestionnaire. Un avantage fiscal ne doit donc jamais servir à masquer une charge de travaux ou un loyer difficilement soutenable.
Achat direct ou SCPI spécialisée
L’achat direct concentre le risque sur un lot, un établissement et un exploitant. Une SCPI spécialisée mutualise plusieurs actifs et transfère la sélection, la gestion et la collecte à une société de gestion ; elle ajoute des frais, un risque de perte en capital et une liquidité qui dépend des conditions de retrait ou de cession des parts.
La comparaison ne porte donc pas seulement sur un rendement annoncé. Pour l’achat direct, il faut lire le bail, les charges, l’état de l’établissement et les comptes de l’exploitant. Pour une SCPI, il faut étudier la documentation réglementaire, les frais, la composition des actifs, l’endettement et les modalités de sortie.
Une SCPI spécialisée convient davantage à l’épargnant qui accepte de ne pas choisir chaque établissement et qui recherche une mutualisation. L’achat direct ne convient ici que lorsque le bail, les dépenses du lot et la situation de l’exploitant sont suffisamment documentés. Sans ces pièces, l’opération ne peut pas être comparée proprement.
Dans les deux cas, les performances passées ne préjugent pas des performances futures. Une SCPI comme un investissement direct peut entraîner une perte en capital.
Comment établir un arbitrage documenté avant l’achat ?
La grille suivante permet de classer les opérations sans transformer un indicateur en recommandation personnelle.
| Profil de situation | Lecture prudente | Point qui décide |
|---|---|---|
| Bail complet et lisible | Calcul des flux possible | Répartition des charges et travaux |
| Exploitant financièrement documenté | Risque de paiement mieux qualifié | Trésorerie et dette |
| Établissement évalué et autorisé | Risque réglementaire mieux cadré | Capacité et continuité d’activité |
| Rendement brut élevé mais charges inconnues | Comparaison impossible | Montant réel restant au propriétaire |
| Revente annoncée sans transactions comparables | Plus-value latente non démontrée | Prix effectivement réalisable |
| SCPI avec frais et sortie documentés | Mutualisation envisageable | Risque de marché et conditions de retrait |
Les pièces à réunir sont le bail intégral et ses annexes, les derniers appels de charges, les travaux votés, les informations financières disponibles sur l’exploitant, les données de l’établissement et les conditions de revente. La fiscalité doit être traitée séparément avec un professionnel qualifié, notamment lorsque l’opération repose sur des amortissements ou une récupération de TVA.
Pour replacer ce montage dans l’ensemble des stratégies locatives, cette analyse sur un projet immobilier rentable et documenté apporte un cadre plus large sur les risques, les charges et le financement.
Le financement mérite sa propre simulation. Les mensualités, l’assurance et le taux d’effort peuvent absorber le revenu locatif avant même l’apparition d’un impayé ou d’un appel de travaux. Un scénario qui ne tient que grâce à une revente future n’est pas suffisamment robuste.
Pour le financement et le cash-flow, le lecteur peut compléter son calcul avec cette méthode de cash-flow immobilier positif, en conservant une hypothèse distincte pour le capital remboursé et pour le revenu réellement disponible.
Sources utiles à consulter
Les organismes suivants permettent de documenter les points qui ne doivent pas reposer sur une brochure commerciale :
- DREES → données sur les structures pour personnes âgées et l’organisation médico-sociale → situer le parc d’EHPAD → rattacher chaque chiffre à son année et à son périmètre.
- Insee → données sur la perte d’autonomie et les populations concernées → mesurer le contexte démographique → ne pas convertir une tendance nationale en rendement local.
- Haute Autorité de santé et Qualiscope → résultats publics des évaluations des EHPAD → apprécier les éléments de qualité disponibles → ne pas confondre évaluation de l’établissement et solvabilité du gestionnaire.
- Service-Public et Legifrance → règles générales du bail commercial et statut des établissements → distinguer durée du contrat, congé et autorisation médico-sociale → lire les clauses particulières du bail avec le texte applicable.
- Impots.gouv.fr et BOFiP → règles fiscales de la location meublée, traitements comptables et dispositifs en vigueur → établir le revenu après fiscalité → faire valider le calcul individuel par un professionnel compétent.
À retenir
- Le rendement brut d’une chambre en EHPAD ne mesure pas le revenu réellement conservé.
- La durée minimale de neuf ans du bail commercial ne garantit pas le paiement des loyers.
- La solvabilité de l’exploitant, la répartition des travaux et la revente déterminent une grande partie du risque.
- Un EHPAD médicalisé et une résidence services seniors ne répondent pas au même modèle.
- Sans bail complet, données financières exploitables et calcul net, l’opération reste indécidable.