Un investisseur immobilier acquiert un bien ou souscrit un placement immobilier pour générer des revenus locatifs, viser une plus-value ou constituer un patrimoine. L’investissement peut être direct, avec un appartement, une maison ou un local, ou indirect, notamment via des parts de SCPI. Dans tous les cas, le rendement affiché ne suffit pas : il faut vérifier les flux, les charges, la fiscalité et le risque de vacance.
Ce dossier remet la décision à plat : profil d’investisseur, choix de stratégie, financement, fiscalité française, gestion locative et arbitrage entre immobilier résidentiel, professionnel et pierre-papier. Les exemples chiffrés sont indicatifs et ne constituent pas un conseil personnalisé ; les règles applicables en 2026 doivent être confirmées auprès de l’administration ou d’un professionnel compétent.
En bref
Objectif : arbitrer entre rendement net, sécurité des flux, liquidité et horizon de détention.
Budget : intégrer frais d’acquisition, travaux, assurance, fiscalité et épargne de sécurité avant de fixer un prix maximal.
Calcul : le rendement net tient compte des charges non récupérables, de la vacance, de la fiscalité et du crédit.
Risque : impayés, travaux lourds, baisse de valeur, réglementation et concentration peuvent réduire la rentabilité.
Pilotage : un tableau de bord mensuel permet de suivre cash-flow, vacance, impayés et trésorerie.

Qu’est-ce qu’un investisseur immobilier et quels sont ses objectifs ?
Un investisseur immobilier est un particulier ou un professionnel qui mobilise du capital pour acquérir, détenir ou financer un actif immobilier. Son objectif peut être un revenu locatif, une plus-value à la revente, une diversification ou une transmission. La stratégie retenue dépend donc moins du statut affiché que de l’horizon, du taux d’effort acceptable et du besoin de liquidité.
Le particulier achète souvent un premier logement, un immeuble de rapport, une place de stationnement ou un local. Le professionnel peut intervenir sur des opérations plus importantes, avec une société, des associés et une gestion déléguée. Entre ces deux profils, les risques ne disparaissent pas : ils changent d’échelle et deviennent parfois plus difficiles à contrôler.
Investisseur patrimonial, investisseur de rendement ou spéculateur
Le profil patrimonial privilégie généralement la qualité de l’emplacement, la stabilité de la demande et la conservation du capital. Il accepte parfois un rendement courant plus modéré en échange d’un actif liquide et durable. Le profil orienté rendement recherche davantage de revenus immédiats, mais s’expose à une vacance plus forte, à davantage de travaux ou à une revente moins fluide.
La spéculation sur une plus-value latente repose sur une hypothèse de revente. Elle ne doit pas être confondue avec un rendement réalisé : tant que le bien n’est pas vendu, le gain reste théorique et dépend du marché, des frais de transaction et de la fiscalité. Pour approfondir les profils, consultez cette présentation des types d’investisseurs immobiliers.
Pourquoi investir dans l’immobilier plutôt que dans un autre placement ?
L’immobilier peut produire un revenu, être financé en partie par l’emprunt et répondre à un objectif de transmission. Il offre aussi un actif tangible, mais cette matérialité ne le rend ni sans risque ni immédiatement liquide. Un logement vacant continue de générer certaines charges, et un immeuble exige des décisions techniques que ne réclame pas un placement financier simple.
La comparaison doit porter sur la rentabilité nette et non sur le seul loyer encaissé. Elle doit également intégrer le temps de gestion, le risque de concentration sur une ville ou un locataire, les travaux futurs et la fiscalité applicable aux revenus comme à la revente.
- Constitution progressive d’un patrimoine grâce à l’épargne et, éventuellement, au crédit.
- Perception de revenus locatifs, sous réserve de trouver et conserver un locataire solvable.
- Diversification possible entre logement, immobilier professionnel et placements collectifs.
- Transmission organisée au moyen d’une détention en direct ou d’une structure adaptée.
La fiscalité peut améliorer ou dégrader le résultat, mais elle ne transforme pas un mauvais actif en bonne opération. Les dispositifs de réduction d’impôt, les régimes de location et les règles de déduction évoluent ; leur application doit être vérifiée sur impots.gouv.fr, dans le BOFiP ou auprès d’un professionnel. L’avantage fiscal ne doit jamais masquer un prix d’achat excessif.
Comment choisir entre investissement direct, SCPI et immobilier professionnel ?
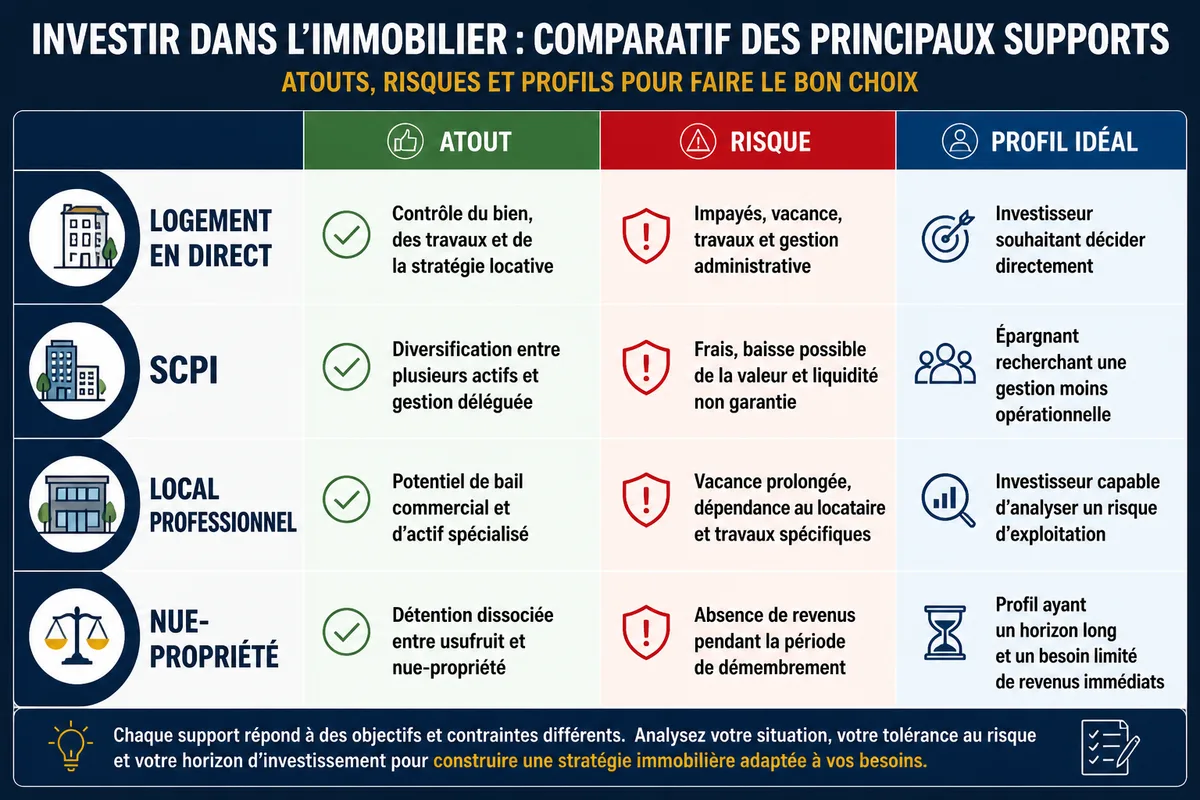
Le choix dépend du capital disponible, du temps consacré à la gestion, du besoin de liquidité et du niveau de contrôle recherché. L’achat direct donne la maîtrise du bien et du locataire, tandis que les SCPI mutualisent la gestion mais exposent à des frais, à une liquidité non garantie et aux évolutions du marché immobilier.
L’immobilier professionnel peut offrir des baux plus longs ou des surfaces importantes, mais il concentre souvent le risque sur un locataire et nécessite une analyse technique, juridique et commerciale plus poussée. Une vacance dans un local commercial peut durer davantage qu’une relocation résidentielle, sans que cela constitue une règle automatique.
| Support | Atout principal | Risque à vérifier | Profil adapté |
|---|---|---|---|
| Logement en direct | Contrôle du bien, des travaux et de la stratégie locative | Impayés, vacance, travaux et gestion administrative | Investisseur souhaitant décider directement |
| SCPI | Diversification entre plusieurs actifs et gestion déléguée | Frais, baisse possible de la valeur et liquidité non garantie | Épargnant recherchant une gestion moins opérationnelle |
| Local professionnel | Potentiel de bail commercial et d’actif spécialisé | Vacance prolongée, dépendance au locataire et travaux spécifiques | Investisseur capable d’analyser un risque d’exploitation |
| Nue-propriété | Détention dissociée entre usufruit et nue-propriété | Absence de revenus pendant la période de démembrement | Profil ayant un horizon long et un besoin limité de revenus immédiats |
Comment structurer et financer un projet locatif viable ?
Un projet locatif viable commence par un budget global, pas par un prix affiché. Il faut additionner le prix d’achat, les frais d’acquisition, les travaux, l’ameublement éventuel, les garanties, les frais de dossier et une réserve de trésorerie. Le montant d’apport pertinent dépend du dossier, du prêteur et de la nature du bien : aucun seuil universel ne peut être présenté comme une règle.
La banque examinera notamment les revenus, les charges, les dettes existantes, la stabilité professionnelle, l’épargne et la cohérence du projet. Le taux d’effort, le reste à vivre et la capacité à absorber une période sans loyer pèsent davantage qu’une simple promesse de rendement. Les critères de crédit doivent être confirmés avec les établissements sollicités, car ils peuvent évoluer.
Évaluer sa capacité financière avant la visite
Préparez un dossier avec justificatifs de revenus, relevés bancaires, état des dettes, épargne disponible et hypothèses locatives documentées. Une simulation doit distinguer le financement du bien de la trésorerie de sécurité. Le crédit ne doit pas conduire à mobiliser la totalité de l’épargne, surtout lorsque des travaux ou une copropriété ancienne sont concernés.
- Fixer une enveloppe maximale qui inclut les frais et les travaux.
- Calculer un scénario prudent avec vacance locative et charges imprévues.
- Comparer plusieurs propositions de crédit en regardant le coût total, pas seulement le taux nominal.
- Conserver une réserve séparée pour les impayés, les réparations et les appels de fonds.
Analyser le bien et la demande locative
Une annonce de loyer ne constitue pas une preuve de demande. Recoupez les loyers observés, le délai de relocation, le nombre de biens concurrents, la proximité des transports, les établissements d’enseignement, les bassins d’emploi et l’état énergétique du logement. La qualité du bâti réduit certains risques, sans supprimer l’entretien courant ni les obligations du bailleur.
Pour un premier achat, une petite surface dans une zone liquide peut être plus simple à relouer, tandis qu’un grand logement ou une colocation peut améliorer le revenu par mètre carré au prix d’une gestion plus complexe. La décision doit intégrer le profil des locataires visés et les règles locales applicables, notamment en matière d’encadrement des loyers ou de changement d’usage.
Un exemple indicatif permet de comprendre l’écart entre rendement brut et résultat réel. Pour un logement acheté 180 000 € et loué 850 € par mois, le loyer annuel atteint 10 200 €, soit un rendement brut théorique de 5,67 % hors frais. Après 1 800 € de charges non récupérables, 900 € de taxe foncière et 850 € de vacance ou d’entretien, le revenu avant financement et fiscalité tombe à 6 650 €, soit environ 3,69 % du prix d’achat, sans compter les frais d’acquisition. Cet exemple est fictif et indicatif : les montants réels doivent être remplacés par les données du bien.
Pour dérouler la recherche, les visites, l’offre et la mise en location, vous pouvez suivre ce guide sur l’investissement immobilier locatif. La méthode n’élimine pas le risque, mais elle évite de conclure sur un rendement calculé à partir de données incomplètes.
Quelle fiscalité comparer pour un investissement immobilier en 2026 ?
La fiscalité dépend de la nature du bien, du type de location, du montant des recettes, de la structure de détention, du foyer fiscal et de la situation au moment de la revente. En location nue, les revenus relèvent des revenus fonciers ; en location meublée, ils relèvent des bénéfices industriels et commerciaux selon le statut applicable. Les seuils, régimes et obligations déclaratives doivent être vérifiés pour l’année 2026.

Le micro-foncier peut offrir une déclaration simplifiée sous conditions, tandis que le régime réel permet de prendre en compte certaines charges effectivement supportées. En location meublée non professionnelle, le régime réel peut intégrer des mécanismes comptables spécifiques, dont l’amortissement, mais le calcul final dépend du bien, des recettes, des charges et des règles en vigueur.
Une SCI n’est pas un régime fiscal automatique. Une société civile immobilière soumise à l’impôt sur le revenu ne se raisonne pas comme une SCI ayant opté ou étant soumise à l’impôt sur les sociétés. Les conséquences concernent les bénéfices, la trésorerie, la cession, la transmission et les obligations comptables. Comparez les options dans ce dossier consacré aux statuts fiscaux de l’immobilier, puis faites valider le montage.
| Situation | Point à examiner | Vigilance |
|---|---|---|
| Location nue | Revenus fonciers et charges déductibles selon le régime | Travaux, déficit foncier, prélèvements et déclaration annuelle |
| Location meublée | Statut applicable et choix entre régimes déclaratifs | Comptabilité, mobilier, obligations de loueur et évolution des règles |
| SCI | Objet, associés, régime d’imposition et gouvernance | Coûts de fonctionnement, cession des parts et fiscalité à la sortie |
| SCPI | Nature des revenus distribués et fiscalité du porteur | Frais, liquidité, valeur des parts et exposition géographique |
Les anciens dispositifs fiscaux ne doivent pas être utilisés comme argument commercial sans vérifier leur date de fin, leurs conditions et leur champ d’application. Le dispositif Pinel, par exemple, ne doit pas être présenté comme une solution ouverte indistinctement aux acquisitions réalisées en 2026 sans consultation d’une source officielle. La réduction d’impôt ne compense jamais automatiquement un bien surpayé, une vacance élevée ou une revente difficile.
Comment adapter la stratégie à son âge et à son horizon patrimonial ?
L’âge n’impose pas une stratégie, mais il modifie l’horizon de détention, la capacité d’emprunt, le besoin de revenus et la tolérance aux travaux. Un investisseur jeune peut privilégier la constitution progressive d’actifs, tandis qu’un investisseur proche de la retraite cherchera souvent davantage de visibilité sur les flux et la liquidité. Ces orientations restent des cadres de réflexion, pas des recommandations individuelles.
Avant 40 ans, la priorité peut être de préserver une épargne de précaution et de ne pas cumuler un crédit immobilier trop tendu avec un projet locatif fragile. Entre 40 et 60 ans, le remboursement du capital et la diversification deviennent centraux. Après 60 ans, la transmission, la simplicité de gestion et la capacité à financer les travaux peuvent peser davantage que la recherche d’un rendement maximal.
- Horizon long : accepter une liquidité limitée si la stratégie repose sur la détention et les revenus.
- Recherche de revenus : privilégier la visibilité des loyers et mesurer le risque d’impayés.
- Transmission : étudier la détention, les donations et les conséquences civiles avec un notaire.
- Préparation de la retraite : réduire progressivement l’endettement et éviter les travaux non financés.
Quels risques un investisseur immobilier doit-il piloter ?
Le risque principal n’est pas toujours la baisse du prix. Un investissement peut perdre de l’argent avec une valeur stable si les impayés, la vacance, les charges de copropriété, les travaux ou la fiscalité absorbent les loyers. Le risque de taux, le risque réglementaire et la concentration sur un seul bien doivent également figurer dans le scénario prudent.
Avant de signer, examinez les procès-verbaux d’assemblée générale, le carnet d’entretien, les diagnostics, les appels de fonds, les baux en cours et l’historique des paiements. Pour un local professionnel, ajoutez l’analyse de l’activité du locataire, de la destination du bail et de la dépendance à un commerce particulier. Un prix inférieur au marché peut signaler un problème, mais ne permet pas à lui seul d’en identifier la cause.
| Signal | Risque possible | Vérification à effectuer |
|---|---|---|
| Loyer nettement supérieur aux biens comparables | Vacance ou relocation plus longue | Comparer plusieurs annonces et loyers effectivement pratiqués |
| Copropriété avec travaux récurrents | Appels de fonds et baisse du cash-flow | Lire les procès-verbaux et budgets prévisionnels |
| Rentabilité annoncée sans fiscalité | Résultat net surestimé | Recalculer avec charges, vacance, financement et impôts |
| Un seul locataire ou une seule ville | Concentration du risque | Prévoir une réserve et une stratégie de diversification |
Comment vendre un bien à un investisseur immobilier ?
Vendre à un investisseur immobilier peut raccourcir la discussion sur l’usage personnel du logement, mais l’acquéreur analysera surtout le prix, le loyer, les charges, les travaux et la possibilité de revente. Il peut proposer une offre inférieure au prix d’un acheteur occupant si le bien présente une rentabilité faible ou un risque technique élevé.
Le vendeur a intérêt à réunir les diagnostics, les baux, les quittances, les charges de copropriété, la taxe foncière et les factures de travaux. Un dossier complet réduit les incertitudes et facilite la négociation. Il faut néanmoins comparer le prix net vendeur, les délais, les conditions suspensives et la solidité du financement plutôt que de retenir une offre présentée comme immédiate.
Comment piloter un patrimoine immobilier après l’acquisition ?
Le pilotage commence dès la signature. Un investisseur immobilier doit connaître, pour chaque lot, le loyer contractuel, le loyer encaissé, les charges récupérables, les charges non récupérables, la taxe foncière, l’assurance, les travaux, la vacance et le capital restant dû. Un portefeuille peut afficher un cash-flow positif tout en se dégradant si les travaux futurs et les impayés ne sont pas provisionnés.
Un tableau de bord mensuel suffit souvent pour repérer les écarts avant qu’ils ne deviennent structurels. Il doit distinguer les flux récurrents des dépenses exceptionnelles et séparer le résultat avant impôt du résultat après financement. Cette discipline permet aussi de préparer les déclarations et de décider si un bien doit être conservé, refinancé, rénové ou vendu.
- Mettre à jour chaque mois les loyers appelés, encaissés et restant dus.
- Comparer la vacance réelle avec l’hypothèse retenue lors de l’achat.
- Provisionner les travaux prévisibles, les remises en état et les appels de fonds.
- Contrôler les charges de copropriété et leur part non récupérable.
- Recalculer chaque année le rendement net et le cash-flow après impôts.
Pour une approche plus structurée, utilisez un pilotage d’un portefeuille locatif fondé sur des indicateurs vérifiables. Les décisions importantes — nouvel emprunt, changement de régime fiscal, cession ou transmission — doivent être examinées avec la banque, l’expert-comptable, le notaire ou l’administration compétente selon le sujet.
L’arbitrage final tient en quelques chiffres : capital restant dû, valeur de vente réaliste, revenu net après fiscalité, travaux à venir et niveau de risque acceptable. Si le rendement net ne rémunère plus correctement le capital immobilisé et les contraintes de gestion, conserver le bien par inertie n’est pas une stratégie patrimoniale. Les données doivent être actualisées avant toute décision engageante.
Sources officielles à consulter avant de décider
Pour la fiscalité des revenus locatifs et les déclarations, vérifiez les informations publiées par impots.gouv.fr et le BOFiP. Pour les règles relatives à la location, aux baux, aux obligations du bailleur et à la copropriété, consultez Service-Public.fr, l’ANIL et, lorsque le texte l’exige, Legifrance. La réglementation locale peut également dépendre de la mairie ou de l’intercommunalité.
Pour les SCPI et les placements immobiliers collectifs, les documents réglementaires et les informations de l’Autorité des marchés financiers permettent de vérifier les frais, les risques, la liquidité et les conditions de commercialisation. Aucun calcul présenté ici ne remplace l’étude du dossier réel par un professionnel qualifié ; les règles fiscales et financières étant susceptibles d’évoluer en 2026, contrôlez toujours la date et le périmètre de la source.
2 commentaires sur « Investisseur immobilier : comment construire et piloter un patrimoine rentable »