Comment vérifier un achat locatif avant de signer ? Avant d’acheter, contrôlez la demande locative et l’emplacement, estimez le coût total du projet et la rentabilité nette, puis intégrez vacance, travaux, financement, fiscalité et gestion. Ne décidez pas uniquement sur un avantage fiscal, un rendement brut ou un prix d’achat attractif.
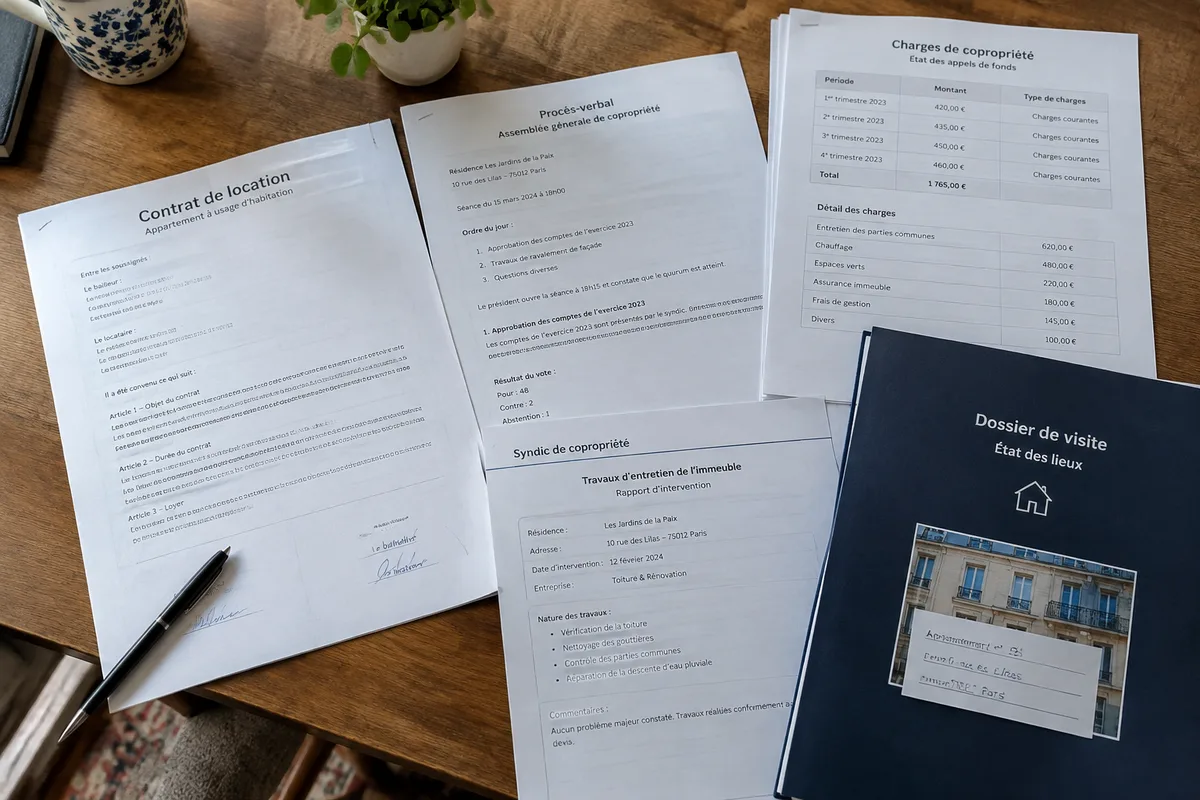
Le dossier doit relier chaque montant à une pièce : bail signé, quittances, relevés de charges, procès-verbaux d’assemblée générale, diagnostics, devis et simulation de financement. Une annonce peut afficher un loyer théorique ; elle ne prouve ni son encaissement, ni la conformité du logement, ni l’absence de travaux futurs.
Avant de commencer : réunir le dossier et fixer le cadre
Ainsi, un achat locatif se contrôle avant l’offre, puis avant le financement et enfin avant la signature. Réunissez les documents qui permettent de connaître l’occupation, les dettes, les charges, l’état technique du logement et les décisions de copropriété. Sans ces pièces, le prix réel du projet reste incomplet.
Demandez notamment :
- le bail complet et ses avenants, avec la date de prise d’effet, le loyer hors charges, les provisions, le dépôt de garantie et les clauses particulières ;
- les quittances ou relevés d’encaissement disponibles, ainsi que les éventuels courriers de réclamation et actes liés à des impayés ;
- les procès-verbaux des assemblées générales, les appels de fonds, les relevés de charges et le règlement de copropriété ;
- les diagnostics remis pour la vente et les informations relatives à la performance énergétique ;
- les devis, factures, contrats d’entretien et documents relatifs aux travaux réalisés ou envisagés ;
- la taxe foncière, les assurances, les frais de gestion et les éléments du financement envisagé.
La demande locative se mesure localement. Comparez les loyers réellement pratiqués avec des logements concurrents du même secteur, de surface et d’état proches, en distinguant le loyer affiché du loyer effectivement signé lorsque cette information est disponible. Une petite surface proche d’un campus, d’une gare ou d’un bassin d’emploi n’a pas automatiquement la même rotation locative qu’un bien similaire situé dans une rue moins desservie.
Le propriétaire doit aussi savoir quel usage locatif est permis. Une location nue, une location meublée, un bail mobilité et une location saisonnière n’obéissent pas aux mêmes contraintes. Les règles locales peuvent encadrer le changement d’usage ou l’enregistrement d’une location de courte durée. Le régime fiscal annoncé dans une brochure ne remplace pas l’analyse du bail et de l’usage réellement autorisé.
Le calendrier de contrôle est simple :
- Avant l’offre : loyer réaliste, coût total, état du bail, travaux connus et demande locale.
- Avant le prêt : mensualité, assurance emprunteur, taux d’effort et capacité à payer sans loyer.
- Avant l’acte : pièces de copropriété actualisées, situation locative, diagnostics et répartition des travaux.
Étapes de contrôle avant la signature
Or, quatre contrôles concentrent l’essentiel du risque : le bail et les encaissements, la copropriété, les travaux, puis le rapprochement financier. La méthode consiste à partir des pièces, à calculer les flux réels et à isoler les montants qui ne sont encore que des hypothèses.
Étape 1 : contrôler le bail et la situation locative
Contrôlez d’abord ce qui lie réellement le vendeur au locataire : type de bail, durée, date d’échéance, montant du loyer, charges récupérables, dépôt de garantie et éventuels litiges. Le bail complet prévaut sur une annonce ou un extrait. Une modification non annexée, une dette locative ou une régularisation de charges en attente peut modifier la trésorerie dès le premier mois.
Reconstituez ensuite les sommes encaissées. Un loyer demandé de 800 euros ne vaut pas 800 euros encaissés si le locataire paie partiellement, si une remise temporaire a été accordée ou si les charges annoncées comprennent des dépenses restant au propriétaire. Les impayés sont un risque de trésorerie : ils réduisent les recettes tout en laissant courir l’assurance, les charges, la taxe foncière et le crédit.
La garantie ne supprime pas le risque. Une caution, une garantie institutionnelle ou une assurance loyers impayés intervient seulement dans les conditions prévues par son contrat : type d’impayé, pièces exigées, délais de déclaration, franchise éventuelle et démarches de recouvrement. Le vendeur doit préciser l’existence de la garantie et transmettre les éléments utiles à sa continuité ; une promesse orale ne constitue pas une couverture.
Pour un logement déjà loué, faites correspondre les éléments suivants :
| Élément | Pièce à rapprocher | Point qui décide |
|---|---|---|
| Loyer | Bail et quittances | Montant prévu et montant réellement encaissé |
| Charges | Bail et décomptes | Part récupérable et part propriétaire |
| Dépôt de garantie | État des lieux et justificatif | Somme détenue et conditions de restitution |
| Impayés | Relevés et courriers | Dette, accord de paiement ou procédure engagée |
Pour un bail de résidence principale soumis à la loi de 1989, le dépôt de garantie est plafonné à un mois de loyer hors charges en location vide et à deux mois en location meublée. Le bail mobilité relève d’un régime distinct. Cette somme ne couvre pas à elle seule une vacance, une dette locative ou une remise en état.
Étape 2 : examiner la copropriété et ses décisions
Pour un appartement, les charges et décisions de copropriété peuvent déplacer le coût d’acquisition après la signature. Examinez les procès-verbaux d’assemblée générale, les appels de fonds, les impayés de copropriété, le règlement, le carnet d’entretien et les travaux votés. Le document pertinent n’est pas une phrase de l’agent immobilier : c’est la décision écrite, son montant et la répartition applicable au lot.
Un travail seulement discuté n’est pas une dépense votée. Un travail voté n’est pas nécessairement déjà payé. La date de l’appel de fonds, la clé de répartition et la clause de l’acte de vente déterminent la charge finalement supportée par le vendeur ou l’acquéreur. Demandez aussi si une procédure concerne la copropriété : des impayés collectifs peuvent affecter les appels futurs et la capacité à financer l’entretien.
Les charges globales doivent être ventilées entre ce qui est récupérable auprès du locataire et ce qui reste au propriétaire. Le bail, les décomptes individuels et la nature exacte de la dépense permettent cette séparation. Une provision mensuelle élevée n’est donc pas une recette nette : elle peut contenir des dépenses non récupérables ou des régularisations à venir.
Le diagnostic de performance énergétique ajoute un contrôle immédiat. En France métropolitaine, les logements classés G sont concernés par l’interdiction de louer comme logements décents depuis le 1er janvier 2025, et la classe F est concernée à compter du 1er janvier 2028. Les règles outre-mer diffèrent. Un achat occupé doit donc intégrer la date applicable à la classe énergétique du bien et le coût des travaux nécessaires avant une nouvelle mise en location.
Étape 3 : chiffrer et qualifier les travaux
Pour chiffrer les travaux, séparez quatre catégories : travaux déjà réalisés, travaux votés, travaux prévus dans un devis et travaux seulement évoqués. Seuls les montants documentés peuvent entrer dans le calcul avec un niveau de certitude suffisant. Une discussion en assemblée n’est pas une facture, et un devis non accepté n’est pas une dépense engagée.
Analysez chaque chantier selon son objet, son calendrier, son montant, le lot concerné et la personne qui le paiera. Une réfection de toiture, une rénovation énergétique des parties communes et une remise en état intérieure n’ont ni le même responsable ni le même effet sur le bail. Les documents de copropriété indiquent la décision collective ; les devis et factures précisent le coût du chantier privatif.
Un exemple permet de tester la méthode sans présenter une rentabilité comme une prévision. Supposons une simulation explicitement hypothétique avec un prix de 180 000 euros, un apport de 30 000 euros et un emprunt de 150 000 euros. Si un loyer de 850 euros par mois est retenu uniquement pour l’exercice, le loyer annuel théorique est de 10 200 euros et le rendement brut sur le prix est de 10 200 ÷ 180 000 = 5,67 %. Ce résultat exclut les frais d’acquisition, les charges non récupérables, la vacance, les travaux, la fiscalité, l’assurance et le coût du crédit.
Le rendement brut sert à filtrer ; la décision exige les flux nets.
Pour passer au net, soustrayez du loyer réellement retenu les charges non récupérables, la gestion, l’assurance, la taxe foncière, l’entretien, la vacance estimée et les travaux récurrents. Ajoutez ensuite le financement et la fiscalité pour obtenir le besoin de trésorerie. La formule n’a de valeur que si chaque poste repose sur une pièce, un devis ou une hypothèse clairement isolée.
Le régime micro-foncier de la location nue est en principe accessible lorsque les revenus fonciers bruts annuels du foyer fiscal ne dépassent pas 15 000 euros. L’abattement forfaitaire est de 30 %, selon l’article 32 du Code général des impôts. Ce régime ne déduit pas les dépenses réelles une à une : un chantier important ne produit donc pas le même effet fiscal qu’au régime réel. Le calcul final dépend du projet et de la situation fiscale.
Étape 4 : rapprocher les pièces et décider des suites
Rapprochez maintenant le prix, le bail, les charges, les travaux et le financement dans un même tableau. Avant de faire une offre, estimez le coût total, travaux et charges de copropriété compris, puis calculez la rentabilité nette avec un loyer réaliste. La comparaison doit faire apparaître le montant à financer, les sorties mensuelles et la somme restante lorsque le logement ne produit aucun loyer.
Le financement doit être testé avec une hypothèse de loyers interrompus ou diminués. Le taux d’effort maximal de référence est de 35 %, assurance emprunteur comprise, et la durée maximale de référence est de 25 ans, conformément à la décision HCSF n° D-HCSF-2021-7 du 29 septembre 2021. Ces limites encadrent l’octroi des crédits ; elles ne garantissent ni l’accord d’une banque ni la solidité financière du projet.
Prévoyez une trésorerie capable d’absorber vacance, impayés, entretien et mensualités sans loyer encaissé. Le montant ne peut pas être fixé sérieusement sans connaître le crédit, les charges, les travaux, la fiscalité et le niveau de revenus disponibles. Un projet qui ne tient que lorsque chaque mois est payé à temps est trop tendu.
Avant l’achat, organisez aussi la gestion et l’entretien : recherche de locataire, états des lieux, relances, sinistres, interventions urgentes et suivi des travaux. Une gestion déléguée ajoute des frais ; une gestion directe consomme du temps et suppose une disponibilité réelle. La revente doit être envisagée à partir de la liquidité du bien, de son état, de sa localisation et de la demande future, jamais d’une plus-value latente présentée comme acquise.
La fiscalité de la revente varie selon le mode de détention. En SCI à l’impôt sur le revenu, les cessions occasionnelles relèvent du régime des plus-values immobilières des particuliers ; l’administration fiscale indique une imposition de 19 % au titre de l’impôt sur le revenu et de 17,2 % au titre des prélèvements sociaux. En SCI à l’impôt sur les sociétés, la plus-value est calculée à partir de la valeur nette comptable après amortissements, sans abattement de durée selon les éléments fournis. Le choix de détention doit donc être arrêté avant la signature avec ses conséquences comptables et de sortie.
Pour les particuliers, l’abattement sur l’impôt sur le revenu est de 6 % par an de la sixième à la vingt-et-unième année de détention, puis de 4 % la vingt-deuxième année ; l’exonération d’impôt sur le revenu intervient après plus de 22 ans. L’abattement applicable aux prélèvements sociaux suit un barème distinct. Service-Public rappelle ce régime de plus-value immobilière, dont le calcul dépend notamment du prix d’acquisition, des frais retenus et de la durée de détention.
Erreurs fréquentes et bonnes pratiques
Pourtant, les mauvaises décisions viennent rarement d’un seul document absent. Elles naissent du rapprochement incomplet entre un loyer optimiste, une charge mal classée, un chantier non chiffré et un crédit dimensionné sur un mois parfait. Une alerte non résolue doit modifier l’offre, le financement ou la décision d’achat ; elle ne doit pas être noyée dans le rendement affiché.
Erreur fréquente : croire que le prix bas compense automatiquement un logement difficile à louer. Le prix d’achat n’indique ni le coût de remise en état, ni la vacance, ni la liquidité à la revente. Une petite surface peut connaître davantage de rotations et d’états des lieux ; ce risque doit être mesuré dans le secteur précis, sans appliquer un taux national non sourcé.
Erreur fréquente : croire qu’un avantage fiscal rend le bien rentable. L’avantage peut réduire une imposition dans les conditions prévues par le dispositif, sans créer de demande locative, sans payer les charges et sans garantir le prix de revente. Si le loyer réaliste ne couvre pas les flux du projet, le montage fiscal ne corrige pas cette faiblesse.
Erreur fréquente : retenir le neuf ou l’ancien avec une prime fixe. Les estimations générales opposant neuf et logement à rénover ne donnent pas une règle exploitable sans localisation, surface, état, charges et coût des travaux. Comparez deux biens réellement comparables en coût total ; aucune prime uniforme ne tranche à la place de ce calcul.
Erreur fréquente : confondre assurance et absence de risque. Une assurance loyers impayés impose des conditions d’adhésion, des justificatifs et une procédure. Une caution peut être insuffisante ou contestée. Lorsque le locataire cesse de payer, le bailleur doit suivre les démarches contractuelles et légales de recouvrement ; le délai de récupération n’est pas supprimé par la garantie.
Les signaux d’arrêt sont nets :
- le vendeur refuse le bail complet, les procès-verbaux ou les appels de fonds ;
- le loyer présenté ne correspond pas aux quittances ou aux encaissements ;
- un chantier important est évoqué sans vote, devis ou calendrier ;
- les charges ne peuvent pas être ventilées entre locataire et propriétaire ;
- le financement ne supporte pas une période sans loyer ;
- la fiscalité annoncée dépend d’un dispositif dont les conditions ne sont pas établies pour le bien.
Pour approfondir le calcul des flux, la méthode de rentabilité locative nette peut servir de grille de travail, à condition de remplacer chaque hypothèse générique par les chiffres du bien. Les questions de financement doivent également intégrer l’assurance, le taux d’effort et les mois sans encaissement ; un apport plus élevé ne transforme pas un mauvais emplacement en actif liquide.
La vérification finale tient en une phrase :
Chaque montant doit avoir sa pièce.
La prochaine action est de remplir le tableau avec le bail, les charges, les travaux et le crédit, puis de faire relire les conséquences juridiques, fiscales ou notariales par le professionnel compétent lorsque l’engagement devient irréversible. Si une dépense déterminante reste inconnue, l’arbitrage vérifiable est de ne pas signer tant que son montant et son payeur ne sont pas établis.
Questions fréquentes
Le dépôt de garantie du locataire peut-il financer des travaux futurs ?
Non. Il reste attaché aux conditions de restitution du bail et ne constitue pas une réserve générale du propriétaire. Son montant est plafonné selon le type de location et ne couvre pas mécaniquement les impayés ou les réparations.
Une SCI est-elle toujours plus adaptée pour acheter à plusieurs ?
Non. Une SCI à l’impôt sur le revenu et une SCI à l’impôt sur les sociétés n’ont pas les mêmes conséquences à la revente, notamment après amortissements. Le choix doit intégrer la détention, la fiscalité courante et la stratégie de sortie.
Qui tranche lorsqu’un document de vente contredit le bail ?
Le contrat complet, ses avenants et les pièces d’encaissement permettent d’identifier la situation locative réelle. Une contradiction engageante doit être traitée avec le notaire ou le professionnel juridique avant la signature, plutôt que résolue par une supposition.