Comment se lancer comme investisseur immobilier sans confondre loyer encaissé et rentabilité réelle ? La méthode commence par un objectif précis, une capacité d’emprunt vérifiée et une analyse prudente du bien. Le premier achat doit rester compréhensible, finançable et supportable même avec une période de vacance locative ou une dépense imprévue.
Ce guide détaille les étapes du projet, du bilan financier à la mise en location. Vous allez apprendre à comparer le neuf et l’ancien, calculer une rentabilité indicative, vérifier les diagnostics, choisir un régime fiscal sans courir après une niche fragile et décider entre gestion autonome et délégation.
En bref
Objectif : définir un projet locatif compatible avec votre budget, votre temps disponible et votre tolérance au risque.
Financement : faire valider une capacité d’emprunt avant de rechercher un bien et conserver une épargne de sécurité distincte de l’apport.
Emplacement : privilégier une demande locative observable plutôt qu’une promesse de plus-value future.
Fiscalité et travaux : comparer le régime applicable à la location nue ou meublée et chiffrer les travaux avant de signer.
Risque : intégrer vacance locative, impayés, charges de copropriété, fiscalité, entretien et coût du financement.
Qu’est-ce que l’investissement immobilier locatif pour un débutant ?
L’investissement immobilier locatif consiste à acheter un logement, un parking, une cave ou un autre actif immobilier afin de le louer. Le bailleur perçoit des loyers, mais il supporte aussi le crédit, les charges non récupérables, les travaux, les impôts, l’assurance et le risque de vacance. Le rendement doit donc être apprécié après les flux réellement supportés.

La résidence principale répond d’abord à un besoin d’habitation, tandis que le locatif doit être évalué comme un actif avec des revenus, des coûts et un risque d’exploitation. Un logement agréable à vivre pour vous n’est pas automatiquement facile à louer. La proximité des transports, des emplois, des établissements d’enseignement, des commerces et des services pèse davantage que les goûts personnels.
Avant de chercher une annonce, écrivez une fiche projet d’une page. Elle doit préciser le budget total, le niveau d’apport mobilisable, le type de location, la durée de détention envisagée, le temps consacré à la gestion et la perte mensuelle maximale acceptable. Cette préparation évite de modifier les critères au gré des biens visités.
- Définissez votre objectif : revenus complémentaires, constitution d’un patrimoine ou préparation d’une transmission.
- Conservez une épargne de sécurité séparée de l’apport destiné à l’achat.
- Fixez une limite de taux d’effort et de mensualité avant toute offre.
- Identifiez les risques que vous refusez : travaux lourds, location saisonnière, copropriété fragile ou forte dépendance à un seul employeur local.
Comment préparer son premier projet immobilier avant de rechercher un bien ?
Pour se lancer comme investisseur immobilier, commencez par vous former sur le financement, les baux, la fiscalité, les diagnostics et la copropriété. Ensuite, faites vérifier votre capacité d’emprunt et étudiez plusieurs secteurs avec des loyers observés. La recherche d’un bien ne vient qu’après ces deux contrôles, pas avant.
La formation utile n’est pas nécessairement un programme coûteux. Elle peut prendre la forme de textes de Service-Public, de documents fiscaux, de règlements de copropriété étudiés avec un professionnel, de visites de biens et de simulations contradictoires. L’objectif est de savoir poser les bonnes questions : quelle charge est récupérable, quel diagnostic bloque la location, quel loyer est réellement praticable ?

Établissez ensuite un calendrier réaliste. Une première semaine peut être consacrée au bilan financier, deux semaines à l’étude de secteurs, puis plusieurs semaines aux visites, aux offres et au montage bancaire. Ce calendrier reste indicatif : la durée dépend du marché local, de la banque, des travaux et de la complexité juridique du dossier.
Pour approfondir le choix d’une stratégie, vous pouvez consulter ce dossier sur les types d’investisseurs immobiliers. Il aide à distinguer une stratégie patrimoniale, un objectif de revenus et une approche davantage orientée vers les travaux, sans imposer le même niveau de risque à tous les profils.
Étape 1 : préparer son financement et négocier le prêt bancaire
Établir sa capacité d’emprunt
Rassemblez les relevés de comptes, justificatifs de revenus, avis d’imposition, tableaux des crédits existants, justificatifs d’épargne et pièces d’identité. La banque examinera la stabilité des revenus, les charges récurrentes, le reste à vivre, l’apport et la cohérence du projet. Un dossier propre ne garantit pas l’accord du prêt, mais il permet une analyse plus rapide.

Le seuil de 35 % souvent évoqué pour le taux d’effort relève d’un cadre d’octroi du crédit qui doit être confirmé avec la banque selon votre situation et les règles en vigueur en 2026. Ne construisez pas le projet sur le montant maximal théorique : une mensualité supportable doit laisser une marge pour la vacance locative, les travaux et une hausse des dépenses.
Comparer le coût total du crédit
Demandez plusieurs simulations présentant le taux, l’assurance emprunteur, les frais de dossier, les garanties, les indemnités de remboursement anticipé et le coût total. Comparez les offres sur une même durée et un même montant. Un taux nominal plus bas peut perdre son intérêt si l’assurance ou les frais annexes sont nettement supérieurs.

L’effet de levier signifie que l’emprunt permet d’acquérir un actif sans mobiliser immédiatement tout son prix. Il augmente cependant l’exposition : si le loyer est inférieur aux prévisions ou si le bien reste vide, la mensualité continue d’être due. Le crédit n’est donc pas une rentabilité en soi.
Une fois les premières hypothèses posées, le pilotage doit porter sur l’ensemble du patrimoine et non sur le seul logement. Cette approche est détaillée dans ce guide consacré à l’investisseur immobilier et au pilotage patrimonial, notamment pour suivre l’endettement, la liquidité et la concentration géographique.
Étape 2 : analyser le bien et vérifier la rentabilité avant signature
Choisir entre neuf et ancien
Le neuf offre généralement un logement récent, des équipements actuels et parfois moins de travaux immédiats. L’ancien ouvre davantage de possibilités en centre-ville, mais il impose une vérification plus poussée de l’état du bâtiment, de la copropriété et des travaux à venir. Aucun des deux segments ne garantit une bonne opération.
| Option | Atout potentiel | Point de contrôle | Profil adapté |
|---|---|---|---|
| Neuf | Moins de travaux immédiats | Prix d’achat, charges, emplacement et calendrier de livraison | Investisseur recherchant une gestion technique plus simple |
| Ancien sans travaux lourds | Choix plus large dans les quartiers établis | État du logement, copropriété et loyers réellement pratiqués | Débutant souhaitant limiter la complexité du chantier |
| Ancien à rénover | Possibilité d’adapter le logement et de créer de la valeur | Devis, autorisations, diagnostics, délais et marge de sécurité | Investisseur capable de piloter les travaux |

Mesurer l’emplacement et la demande locative
Étudiez le quartier à plusieurs heures de la journée. Relevez les temps de trajet vers les transports, les établissements d’enseignement et les bassins d’emploi, puis comparez les annonces similaires : surface, état, étage, extérieur, stationnement et loyer. Les données locales de l’INSEE peuvent compléter cette observation, sans remplacer les vérifications sur place.
Un emplacement solide se reconnaît à une demande locative identifiable, pas à une promesse vague de valorisation future. Vérifiez aussi les projets urbains, les nuisances, le stationnement, l’offre concurrente et la dépendance du quartier à une seule activité économique. Une plus-value latente ne paie ni le crédit ni les charges pendant la détention.

Calculer la rentabilité avec des hypothèses prudentes
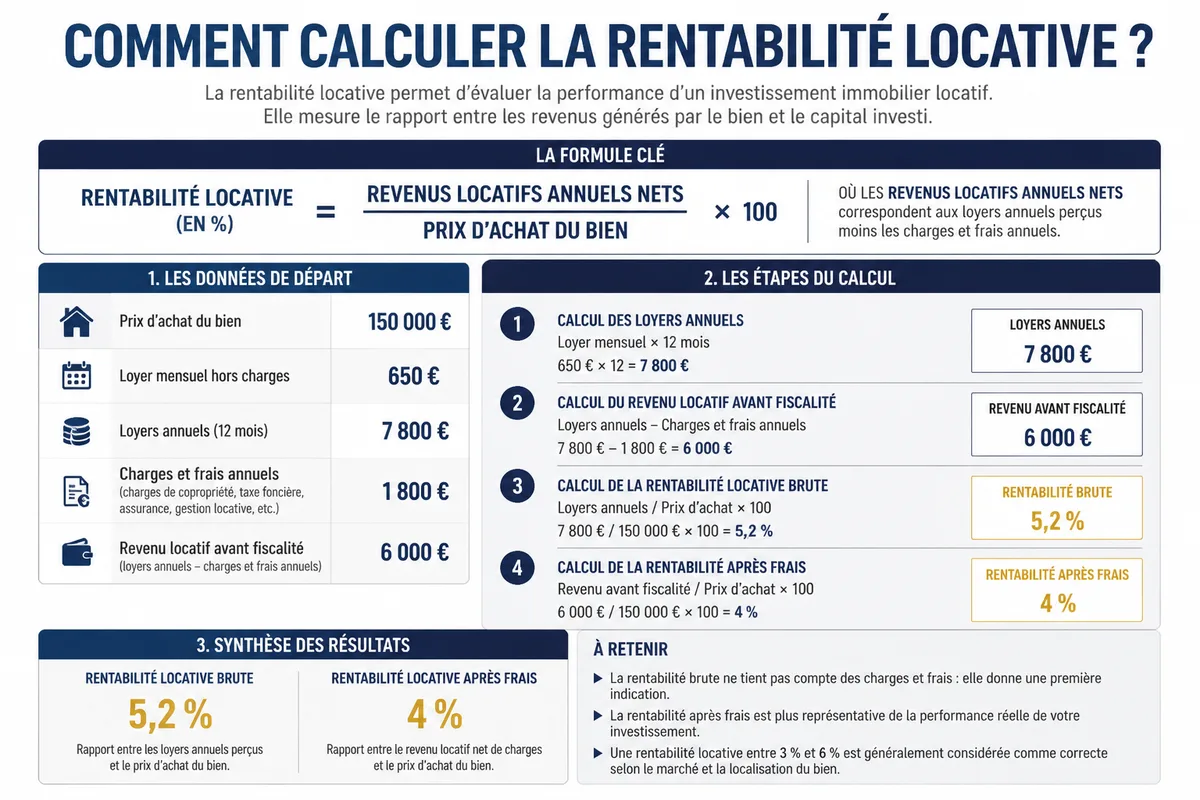
Commencez par la rentabilité brute : loyer annuel hors charges divisé par le prix d’achat, multiplié par 100. Pour une vision utile, ajoutez les frais d’acquisition, les travaux, les charges non récupérables, la taxe foncière, l’assurance, la gestion, la vacance et le coût du financement. Le résultat n’est pas une promesse de rendement.
Exemple purement indicatif : un logement acheté 150 000 € et loué 650 € par mois produit 7 800 € de loyers annuels. La rentabilité brute ressort à 5,2 % avant frais, car 7 800 ÷ 150 000 × 100 = 5,2 %. Avec 1 800 € de charges annuelles non récupérables et de frais divers, le revenu avant fiscalité tombe à 6 000 €, soit 4 % du prix d’achat, hors financement et travaux.

/ Wikimedia Commons
Pour éviter un calcul flatteur, créez trois scénarios : central, prudent et dégradé. Dans le scénario prudent, réduisez le loyer à un niveau défendable, ajoutez une période sans locataire et prévoyez une enveloppe de travaux. La décision ne doit être prise que si le scénario dégradé reste compatible avec votre trésorerie.
Quelle fiscalité faut-il vérifier avant de se lancer dans l’immobilier locatif ?
La fiscalité dépend notamment du type de location, du niveau de recettes, des charges, du financement et de la situation du foyer. En France, la location nue relève des revenus fonciers et la location meublée des bénéfices industriels et commerciaux, avec des régimes qui doivent être comparés sur les données réelles du projet.
Pour la location nue, le régime micro-foncier prévoit traditionnellement un abattement forfaitaire de 30 % lorsque les conditions du régime sont réunies, avec un seuil de recettes de 15 000 € mentionné par l’administration fiscale. Pour la location meublée, le régime micro-BIC applique un abattement dont le niveau dépend de la catégorie de location et de la réglementation applicable. Ces montants et conditions doivent être vérifiés pour 2026 sur impots.gouv.fr avant toute décision.
Le régime réel permet de déclarer certaines charges effectivement supportées, selon les règles propres à l’activité. Il peut devenir plus pertinent lorsque les intérêts d’emprunt, travaux et frais sont importants, mais il implique davantage de suivi et ne transforme pas une mauvaise opération en bonne opération. Faites valider le calcul par un professionnel compétent.
Les dispositifs de défiscalisation ne doivent pas être le point de départ du projet. Des mécanismes comme Denormandie ou d’autres dispositifs peuvent comporter des conditions de zone, de travaux, de durée de location, de plafonds et de déclaration. Certains dispositifs cités dans d’anciens guides ne sont plus ouverts aux nouvelles opérations ou ont évolué. Vérifiez toujours la loi en vigueur, les textes officiels et la date d’application.
Une comparaison des statuts peut être utile avant de signer, notamment entre LMNP, SCI et micro-foncier. Cette lecture ne remplace pas une étude fiscale personnalisée : le choix dépend aussi de la détention en direct ou en société, du financement, de la transmission et de la stratégie de revente.
Comment finaliser l’achat et préparer la mise en location ?
Après l’offre, vérifiez les documents avant le compromis : diagnostics, procès-verbaux de copropriété, charges, taxe foncière, règlement de copropriété, état des risques, autorisations de travaux et éventuels impayés de copropriété. Le notaire sécurise la transaction, mais l’acheteur doit lire les pièces et signaler ses questions avant la signature.
Sécuriser le compromis et l’acte authentique
Le compromis doit décrire le bien, le prix, les conditions suspensives et le calendrier. Pour un achat financé par emprunt, la condition suspensive de prêt est un point central : son montant, sa durée et ses caractéristiques doivent correspondre au financement réellement recherché. Ne renoncez pas à une protection contractuelle sans comprendre sa conséquence.

Planifier les travaux et la mise en conformité
Demandez plusieurs devis détaillés lorsque le logement nécessite une rénovation. Séparez les travaux indispensables à la sécurité ou à la décence, les améliorations qui soutiennent le loyer et les dépenses purement esthétiques. Ajoutez une marge de trésorerie et vérifiez les autorisations de copropriété ou d’urbanisme avant de démarrer.

Le diagnostic de performance énergétique mérite une attention particulière. Ses conséquences sur la location dépendent de la classe du logement et des règles en vigueur ; consultez les informations officielles de Service-Public.fr et les textes applicables avant de louer. Un logement difficile à chauffer peut aussi générer des tensions avec le locataire, même lorsqu’il reste juridiquement louable.
Fixer le loyer et sélectionner le locataire
Fixez le loyer à partir de biens comparables réellement disponibles, des règles locales d’encadrement lorsqu’elles existent et des caractéristiques précises du logement. Préparez une annonce factuelle : surface, étage, charges, diagnostic, disponibilité, type de bail et pièces demandées. La sélection doit reposer sur des critères objectifs et respecter les règles de non-discrimination.

- Demandez uniquement les justificatifs autorisés par la réglementation.
- Vérifiez la cohérence des revenus, de l’emploi et du loyer avec le dossier fourni.
- Prévoyez une caution ou une garantie adaptée au bail et au profil retenu.
- Rédigez un état des lieux précis, accompagné de photographies datées si nécessaire.
Une assurance loyers impayés peut réduire une partie du risque, sous réserve de ses conditions, plafonds, délais de carence et exclusions. L’assurance propriétaire non-occupant couvre quant à elle certains sinistres liés au logement, mais elle ne remplace ni l’entretien ni une sélection rigoureuse. Lisez les contrats avant de comparer leur prix.
Quels risques et erreurs éviter quand on débute ?
Les erreurs les plus coûteuses viennent souvent d’un budget incomplet : loyer surestimé, travaux sous-évalués, charges de copropriété oubliées, fiscalité non calculée ou vacance locative ignorée. Un investissement peut afficher un rendement brut séduisant et produire une trésorerie négative après crédit, impôts et dépenses exceptionnelles.

| Erreur | Conséquence possible | Contrôle à effectuer |
|---|---|---|
| Retenir le loyer le plus élevé | Vacance locative prolongée | Comparer plusieurs annonces et demander des références locales |
| Ignorer les procès-verbaux de copropriété | Travaux collectifs imprévus | Lire les dernières assemblées générales et le budget prévisionnel |
| Mobiliser toute son épargne | Recours au crédit au premier incident | Conserver une réserve distincte de l’apport |
| Choisir une niche fiscale avant le bien | Achat mal situé ou trop cher | Tester la demande locative et la rentabilité hors avantage fiscal |
Les impayés doivent être traités rapidement et selon la procédure applicable. Conservez les échanges, les quittances, les relances et les documents contractuels. En cas de difficulté, rapprochez-vous d’un professionnel de la gestion locative, d’un avocat ou d’un organisme compétent plutôt que d’improviser une reprise du logement.
Comment gérer le bien après l’achat ?
La gestion autonome réduit les frais directs, mais elle exige de répondre aux demandes, suivre les paiements, organiser les réparations, renouveler les diagnostics et respecter les règles du bail. La délégation à une agence apporte du temps et un cadre opérationnel, en contrepartie d’honoraires qui doivent être intégrés au calcul de rentabilité.

Organisez un tableau de pilotage mensuel avec loyers encaissés, échéances du crédit, charges, travaux, taxe foncière, assurance, vacance et trésorerie. Une fois par an, rapprochez les prévisions des flux réellement observés. C’est ce contrôle qui révèle les rendements artificiels et permet d’arbitrer : conserver, rénover, refinancer ou vendre.
- Contrôlez les encaissements et les retards de paiement chaque mois.
- Archivez les factures, contrats d’assurance, diagnostics et échanges avec le locataire.
- Programmez les entretiens prévisibles avant qu’ils ne deviennent urgents.
- Réévaluez le loyer et les charges uniquement dans le respect du bail et des règles applicables.
Pour un débutant, le bon premier projet n’est pas forcément celui qui promet le rendement brut le plus élevé. C’est celui dont les hypothèses peuvent être vérifiées, dont les risques restent absorbables et dont la gestion correspond réellement au temps disponible.
Avant de signer, faites relire les éléments engageants par le notaire, le courtier, l’expert-comptable ou le professionnel compétent selon le sujet. Les informations fiscales, réglementaires et financières de cet article sont générales, susceptibles d’évoluer en 2026 et ne constituent pas un conseil personnalisé.
Sources utiles à consulter
- Service-Public.fr : règles relatives au bail, à la décence du logement, aux diagnostics et aux obligations du bailleur.
- Impots.gouv.fr : régimes fiscaux, seuils, abattements, déclarations et dispositifs applicables aux revenus locatifs.
- Légifrance : textes juridiquement opposables concernant les baux, la copropriété, la fiscalité et les dispositifs d’investissement.
- INSEE : données démographiques et économiques utiles pour étudier un territoire, à compléter par une observation locale.
- ANIL : informations générales sur le logement, les rapports locatifs et les questions juridiques à vérifier.
FAQ
Quel budget faut-il pour commencer un investissement locatif ?
Il n’existe pas de budget universel. Le montant dépend du prix du bien, des frais d’acquisition, des travaux, de l’apport, des revenus et de la capacité d’emprunt. Il faut aussi conserver une épargne de sécurité pour financer la vacance, les réparations et les dépenses imprévues.
Faut-il acheter dans le neuf ou dans l’ancien pour un premier investissement ?
Le neuf peut réduire les travaux immédiats, tandis que l’ancien offre souvent davantage de choix dans les quartiers établis. Le bon choix dépend surtout de l’emplacement, du prix total, de la demande locative, de l’état de la copropriété et de votre capacité à gérer d’éventuels travaux.
Comment calculer la rentabilité d’un bien locatif ?
La rentabilité brute se calcule en divisant le loyer annuel hors charges par le prix d’achat, puis en multipliant le résultat par 100. Pour une analyse plus réaliste, ajoutez les frais d’acquisition, travaux, charges non récupérables, taxe foncière, assurance, gestion, vacance et coût du crédit.
Vaut-il mieux gérer soi-même son bien ou passer par une agence ?
La gestion autonome limite les frais directs, mais demande du temps et une bonne connaissance des obligations du bailleur. Une agence peut prendre en charge les loyers, les incidents et certaines démarches, en contrepartie d’honoraires à intégrer dans le calcul de rentabilité.
Quel régime fiscal choisir pour un investissement locatif ?
Le choix dépend notamment de la location nue ou meublée, du niveau de recettes, des charges, du financement et de la situation fiscale du foyer. Comparez les régimes sur les chiffres réels du projet et vérifiez les règles applicables en 2026 auprès de l’administration fiscale ou d’un professionnel.