Comment utiliser un simulateur gratuit de rentabilité locative ? Plusieurs outils accessibles sans paiement proposent une première estimation. Pour obtenir un résultat exploitable, renseignez le prix d’achat, les loyers attendus et les charges, puis identifiez si le calcul intègre le financement, la fiscalité et la vacance locative.
Le résultat attendu n’est pas une promesse de rendement : c’est une photographie chiffrée d’un projet à partir d’hypothèses visibles. Un calcul brut peut sembler favorable alors que les frais d’acquisition, les travaux, les impayés, la fiscalité ou un mois sans locataire réduisent fortement le revenu réellement conservé.
Objectif et résultat attendu
Un simulateur de rentabilité locative gratuit sert à transformer les données d’un bien en indicateurs comparables : rendement brut, rendement net, trésorerie mensuelle et parfois rendement après fiscalité. L’outil donne une première estimation du projet, à condition que les postes saisis correspondent au coût réel et que les hypothèses oubliées restent visibles.
Le résultat concret est un tableau de travail comprenant au minimum :
- le coût d’achat retenu par l’outil ;
- les frais nécessaires à la mise en location ;
- les loyers théoriques et les loyers réellement encaissables ;
- les charges supportées par le propriétaire ;
- les effets du crédit lorsque le simulateur les calcule ;
- la méthode utilisée pour chaque taux affiché.
Un simulateur cadre un projet ; il ne valide pas un achat. Une annonce commerciale peut afficher un rendement calculé sur le seul prix du bien, tandis qu’un calcul plus complet inclut les frais, les réparations et les périodes sans locataire. Ces deux résultats ne mesurent alors pas la même chose.
Or le rendement de l’immeuble, le cash-flow et la performance de l’apport répondent à des questions distinctes. Le premier rapporte un revenu au coût du bien. Le deuxième mesure le solde de trésorerie après les flux retenus. Le troisième dépend du capital mobilisé et du financement.
Un prix affiché dans une annonce ne suffit donc pas à établir le coût d’une opération. Il faut intégrer les dépenses indispensables à l’acquisition, à la remise en état et à la mise en location, même si elles ne figurent pas dans le premier écran du calculateur.
Quelles données préparer avant de choisir un outil gratuit ?
Choisissez un simulateur dont l’accès gratuit et les éventuelles conditions sont clairement indiqués avant toute transmission de données. Un outil pertinent expose ses champs, distingue ses indicateurs et permet de comprendre si un compte, une adresse électronique ou des coordonnées sont nécessaires pour obtenir le résultat.
La gratuité ne décrit pas toujours la totalité du service. Une calculette peut être accessible sans paiement tout en réservant l’export, la sauvegarde ou les scénarios avancés aux utilisateurs inscrits. La décision pratique consiste à utiliser d’abord un outil qui affiche son résultat sans collecte disproportionnée, puis à conserver localement les hypothèses saisies.
Un simulateur d’investissement immobilier mérite d’être écarté s’il masque les postes essentiels derrière un taux unique. L’absence de case pour les frais d’acquisition, la vacance, l’assurance ou les travaux ne signifie pas que ces dépenses disparaissent : elles sont simplement absentes du calcul.
| Donnée à préparer | Valeur à saisir | Conséquence si elle manque |
|---|---|---|
| Prix d’achat | Prix indiqué dans l’offre ou le compromis | Le taux peut être artificiellement élevé si seuls certains coûts sont retenus. |
| Frais d’acquisition | Montant estimé dans le dossier de vente | Le coût total du projet est minoré. |
| Travaux et mobilier | Devis, factures ou enveloppe explicitement hypothétique | Le rendement initial ne reflète pas l’investissement nécessaire. |
| Loyer | Loyer mensuel compatible avec le logement et le secteur | Le revenu annuel repose sur une promesse commerciale. |
| Vacance locative | Nombre de mois sans loyer encaissé | Le revenu est calculé comme si le logement était occupé sans interruption. |
| Charges bailleur | Charges non récupérables, assurance, gestion, entretien | Le rendement net est surestimé. |
Et conservez une trace de l’origine de chaque donnée : devis, appel de charges, contrat d’assurance, simulation bancaire ou estimation de loyer. Cette discipline permet de distinguer un montant établi d’une hypothèse provisoire lorsque le résultat change.
Calculer la rentabilité étape par étape
Le calcul devient lisible lorsque chaque flux entre dans le bon champ, dans le bon ordre. Commencez par le coût complet du projet, passez ensuite aux loyers encaissables, retirez les charges, puis lisez séparément les indicateurs liés au financement et à la fiscalité.
Étape 1 : saisir le coût total du projet
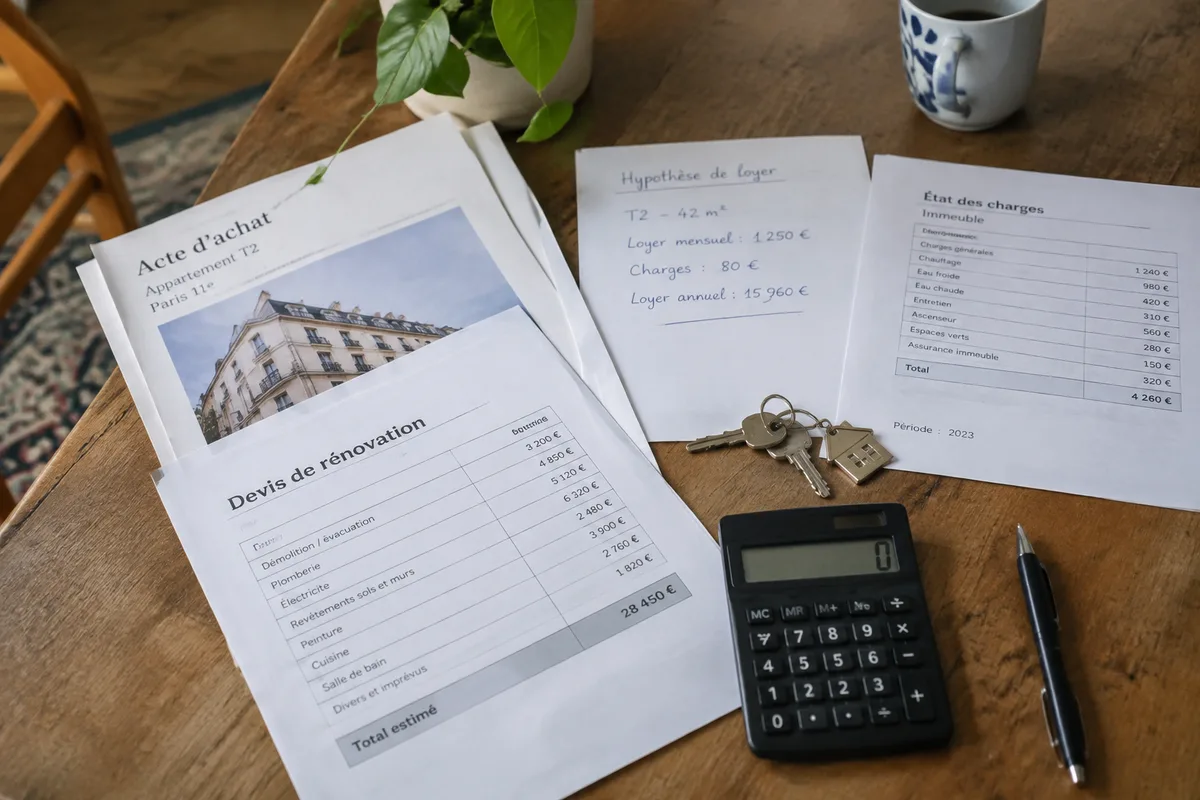
Rassemblez le prix du logement et les frais indispensables à son acquisition ou à sa mise en location. Le coût total utilisé pour un rendement net doit inclure les postes réellement engagés, plutôt que le seul prix affiché dans l’annonce.
Entrez séparément, lorsque les champs existent :
- le prix d’achat du logement ;
- les frais d’acquisition ;
- les travaux avant location ;
- le mobilier nécessaire pour une location meublée ;
- les frais de dossier ou d’intermédiation ;
- les autres dépenses directement liées à l’opération.
Mais ne transformez pas une inconnue en zéro. Si un devis manque, inscrivez une hypothèse identifiable et conservez la ligne dans votre tableau de suivi. Un montant nul signifie une absence de dépense ; une cellule vide signifie que l’information n’est pas encore établie.
Exemple fictif : un logement acheté 180 000 € avec 15 000 € de frais et 10 000 € de travaux représente un coût de projet de 205 000 €. Le rendement calculé sur 180 000 € ne répond pas à la même question que celui calculé sur 205 000 €.
Étape 2 : renseigner les loyers prévus
Inscrivez le loyer mensuel que le logement peut réellement produire, puis transformez-le en revenu annuel encaissable. La donnée utile n’est pas le loyer rêvé dans une annonce, mais le montant cohérent avec la surface, l’état du bien, sa localisation et le régime de location envisagé.
Si le simulateur ne soustrait pas lui-même les périodes sans locataire, utilisez la formule suivante : loyers encaissés = loyer mensuel × (12 − nombre de mois vacants). Avec un loyer hypothétique de 850 € et un mois vacant, le revenu annuel retenu devient 850 € × 11, soit 9 350 € au lieu de 10 200 €.
Renseignez aussi les revenus accessoires uniquement lorsqu’ils sont documentés et réellement liés au bail. Une hausse future du loyer ou une relocation plus chère reste une hypothèse ; elle ne doit pas être confondue avec le revenu actuellement observable.
Pour la faisabilité locale, le loyer doit respecter les règles applicables au logement et à la commune. L’encadrement des loyers peut limiter le montant demandé dans les territoires concernés. Les critères de décence énergétique s’appliquent aux locations nues et meublées du parc privé ainsi qu’au parc social, selon le calendrier publié par le ministère de la Transition écologique. Les règles de décence de l’article 6 de la loi du 6 juillet 1989 ne s’appliquent pas aux locations saisonnières.
Étape 3 : intégrer les charges et les dépenses imprévues
Ajoutez les charges qui restent à la charge du propriétaire, les assurances, les frais de gestion, l’entretien et les dépenses ponctuelles. Le rendement locatif brut et net ne peuvent pas être comparés si le premier ignore ces flux et si le second les inclut partiellement.
Classez les montants en deux groupes. Les dépenses récurrentes reviennent chaque année : assurance propriétaire, gestion, charges non récupérables ou entretien courant. Les dépenses ponctuelles correspondent plutôt aux travaux, au remplacement d’un équipement ou à une remise en état entre deux locataires.
Ainsi, dans l’exemple fictif précédent, retenons 1 800 € de charges non récupérables, 180 € d’assurance, 600 € de gestion et 500 € d’entretien annuel. Le total des dépenses retenues atteint 3 080 €. Sur 9 350 € de loyers encaissés, le revenu avant fiscalité devient 6 270 €.
Rapporté au coût complet de 205 000 €, ce montant donne un rendement net avant fiscalité d’environ 3,06 % : 6 270 ÷ 205 000 × 100. Cet exemple est fictif et indicatif. Il ne comprend ni crédit, ni impôt personnel, ni évolution de valeur, ni événement exceptionnel.
Étape 4 : lire le financement, la fiscalité et le cash-flow
Le financement doit être isolé du rendement du bien. Un simulateur qui calcule le cash-flow doit afficher le montant emprunté, les intérêts, l’assurance du prêt, la durée et le remboursement du capital ; sans ces éléments, le solde mensuel ne peut pas être reproduit.
Le cash-flow correspond au solde de trésorerie après les encaissements et les décaissements retenus par l’outil. Il peut être négatif alors que le rendement du logement est positif, notamment lorsque la mensualité du crédit, les travaux ou la fiscalité absorbent le revenu locatif.
La fiscalité obéit au type de location et au régime choisi. En location meublée non professionnelle, les revenus relèvent des bénéfices industriels et commerciaux, ou BIC, selon Service-Public. Le régime micro-BIC et le régime réel répondent à des mécanismes différents ; au réel, les charges liées à la location sont prises en compte selon les règles applicables au dossier.
Pour la location nue, le régime micro-foncier est associé à un seuil annuel de 15 000 € et à un abattement de 30 % dans le cadre décrit par l’article 32 du Code général des impôts. Le micro-BIC est couramment présenté avec un abattement de 50 % dans les éléments de référence utilisés ici. Ces valeurs fiscales doivent être rapprochées du barème applicable en 2026 avant toute décision, car les conditions du régime et les catégories de location peuvent évoluer.
Les prélèvements sociaux sur les revenus locatifs sont indiqués à 17,2 % dans les sources de référence disponibles. Ce taux ne suffit pas à calculer l’impôt final : la nature de la location, le régime fiscal, les autres revenus et les charges retenues modifient le résultat.
Comment contrôler le résultat affiché par le simulateur ?
Contrôlez quatre éléments : le dénominateur du rendement, les revenus réellement pris en compte, les charges déduites et la fiscalité associée. Une simulation est reproductible uniquement lorsque la formule, la période d’observation et les postes inclus sont visibles.
Le rendement brut se calcule généralement à partir des loyers annuels rapportés au prix d’achat, multipliés par 100. Le rendement net rapporte un revenu diminué de certaines charges au coût retenu. Le rendement net après fiscalité retire en plus les prélèvements et l’impôt simulés. Les intitulés se ressemblent ; les périmètres diffèrent.
| Indicateur | Ce qu’il mesure | Ce qu’il peut omettre |
|---|---|---|
| Rendement brut | Loyers théoriques rapportés au prix retenu | Vacance, charges, travaux, fiscalité et financement |
| Rendement net | Revenu diminué des charges incluses | Postes non demandés, impôt personnel ou crédit |
| Rendement après fiscalité | Revenu conservé après les prélèvements simulés | Erreur de régime, changement de barème ou hypothèse fiscale inadaptée |
| Cash-flow | Solde périodique des encaissements et décaissements | Création de patrimoine, valeur du bien et risque de revente |
Or le terme « net » n’a de portée que si l’outil indique ce qu’il a retranché. Un taux de 4 % calculé sur le prix seul et un taux de 3 % calculé sur le coût complet peuvent tous deux être exacts dans leur propre périmètre ; ils ne permettent pas le même arbitrage.
Refaites ensuite le calcul dans un tableur avec les mêmes données. Pour le rendement brut de l’exemple fictif : 10 200 € de loyers théoriques ÷ 180 000 € × 100, soit environ 5,67 %. Pour le rendement net avant fiscalité : 6 270 € ÷ 205 000 € × 100, soit environ 3,06 %. L’écart vient des frais retenus et de la vacance intégrée dans le second calcul.
Tester les limites avant de tirer une conclusion
Un test de résistance montre à partir de quelles hypothèses le projet cesse de couvrir les charges retenues. Il faut modifier séparément le loyer, la vacance, les travaux, les charges et le financement, puis observer le point où le revenu disponible devient insuffisant.
Construisez au moins trois lectures :
- un scénario central fondé sur les éléments les mieux documentés ;
- un scénario défavorable avec un loyer inférieur et une période sans locataire ;
- un scénario tendu combinant vacance, travaux supplémentaires et hausse des sorties de trésorerie.
Mais ne transformez pas le scénario central en prévision. Il décrit seulement les hypothèses choisies. Le scénario défavorable sert à mesurer la résistance du projet face aux impayés, à la vacance locative et aux dépenses qui ne figurent pas dans une brochure.
Une simulation de revente ou de plus-value latente doit rester séparée du rendement courant. Le prix futur, la durée de détention, les frais de vente et la fiscalité de la cession modifient fortement le résultat. Une hausse supposée de la valeur du bien ne compense pas automatiquement un déficit mensuel ou des travaux lourds.
Si le simulateur propose un taux d’effort ou un apport, utilisez ces indicateurs pour décrire les flux, jamais comme objectifs personnels. Un apport réduit parfois la mensualité, mais immobilise du capital. Un crédit peut améliorer la performance apparente des fonds investis tout en augmentant l’exposition aux impayés et aux périodes sans loyer.
Fiscalité, décence et données personnelles : les contrôles à ne pas déléguer
La fiscalité intégrée à une calculette ne devient pas automatiquement exacte parce qu’elle est présentée dans un tableau. Le régime de location, le statut du bailleur, les charges déductibles, les prélèvements sociaux et les règles de l’année d’imposition doivent correspondre au projet réel.
Avant de décider, confrontez le régime affiché avec les règles fiscales officielles à jour et, pour une situation individuelle, avec un professionnel compétent. Le simulateur ne connaît pas nécessairement les autres revenus du foyer, les déficits antérieurs, la structure de détention ou les dépenses réellement déductibles.
La faisabilité locative comporte aussi un contrôle matériel. La décence énergétique concerne les locations nues et meublées du parc privé ainsi que le parc social. Les critères deviennent progressivement plus exigeants, et ils concernent les nouveaux contrats ainsi que les contrats renouvelés ou tacitement reconduits aux dates prévues par le calendrier publié par le ministère de la Transition écologique.
Enfin, limitez les données personnelles saisies dans un outil gratuit. Un calcul de rentabilité ne nécessite pas, par principe, l’identité complète du bailleur ni les coordonnées d’un locataire. Préférez une calculette qui explique la sauvegarde, l’export et le partage des données ; ne transmettez pas de document sensible pour obtenir un résultat qui peut être reproduit dans un tableur.
Erreurs fréquentes et bonnes pratiques
Ne laissez pas les champs non renseignés à zéro. Un poste oublié produit un résultat plus favorable sans que le logiciel signale nécessairement l’omission. Cette présentation est particulièrement trompeuse pour les travaux, les charges de copropriété non récupérables et l’assurance.
À l’inverse, ne mélangez pas le cash-flow avec le rendement. Un solde mensuel positif indique que les entrées retenues dépassent les sorties retenues pendant la période étudiée. Il ne mesure ni la qualité du logement, ni le risque d’impayé, ni la valeur de revente.
Et refusez une décision fondée sur un seul taux. Comparez les résultats produits avec le même coût total, le même loyer, la même vacance et les mêmes charges. Si deux outils affichent des taux différents, isolez le champ divergent : prix retenu, annualisation, charges, fiscalité, crédit ou période de vacance.
Un outil qui ne détaille pas sa formule peut servir à explorer rapidement une annonce. Il ne permet pas d’arbitrer entre deux biens tant que ses hypothèses restent invisibles. Dans ce cas, la limite décisive n’est pas le résultat affiché, mais l’impossibilité de reconstruire le calcul.
Pour approfondir le calcul après impôts et charges, consultez aussi notre méthode consacrée à la rentabilité locative nette après impôts. La comparaison doit rester fondée sur les mêmes flux, pas sur le taux le plus élevé.
Questions fréquentes sur le simulateur de rentabilité locative
Un simulateur gratuit suffit-il pour décider d’acheter ?
Non. Il fournit une première estimation à partir des données entrées, sans garantir le loyer, l’occupation, l’absence d’impayés ou la valeur future du bien. Une décision engageante exige aussi l’examen du bail, des charges, des travaux, du financement et du régime fiscal.
Pourquoi deux simulateurs donnent-ils des taux différents ?
Ils n’utilisent pas forcément le même dénominateur ni les mêmes charges. L’un peut calculer sur le prix d’achat, l’autre sur le coût total ; l’un peut intégrer la vacance ou la fiscalité, l’autre non. La différence devient explicable seulement lorsque chaque formule est reconstituée.
La vérification finale avant toute décision
Avant de retenir un résultat, ouvrez le détail des flux et comparez-le aux pièces du projet : prix, frais, devis, loyer, charges, crédit et régime fiscal. Contrôlez ensuite le scénario défavorable, la faisabilité locative et les impayés potentiels.
Si le simulateur ne permet pas de retrouver son résultat ou masque une hypothèse importante, conservez-le comme outil de cadrage et non comme base d’achat. Le point qui doit encore être établi est alors précis : poste de charge absent, règle fiscale non identifiée, loyer non documenté ou financement incomplet.
La prochaine action consiste à enregistrer les hypothèses dans un tableau daté, puis à faire relire les conséquences fiscales et juridiques par l’organisme officiel ou le professionnel compétent avant tout engagement.